

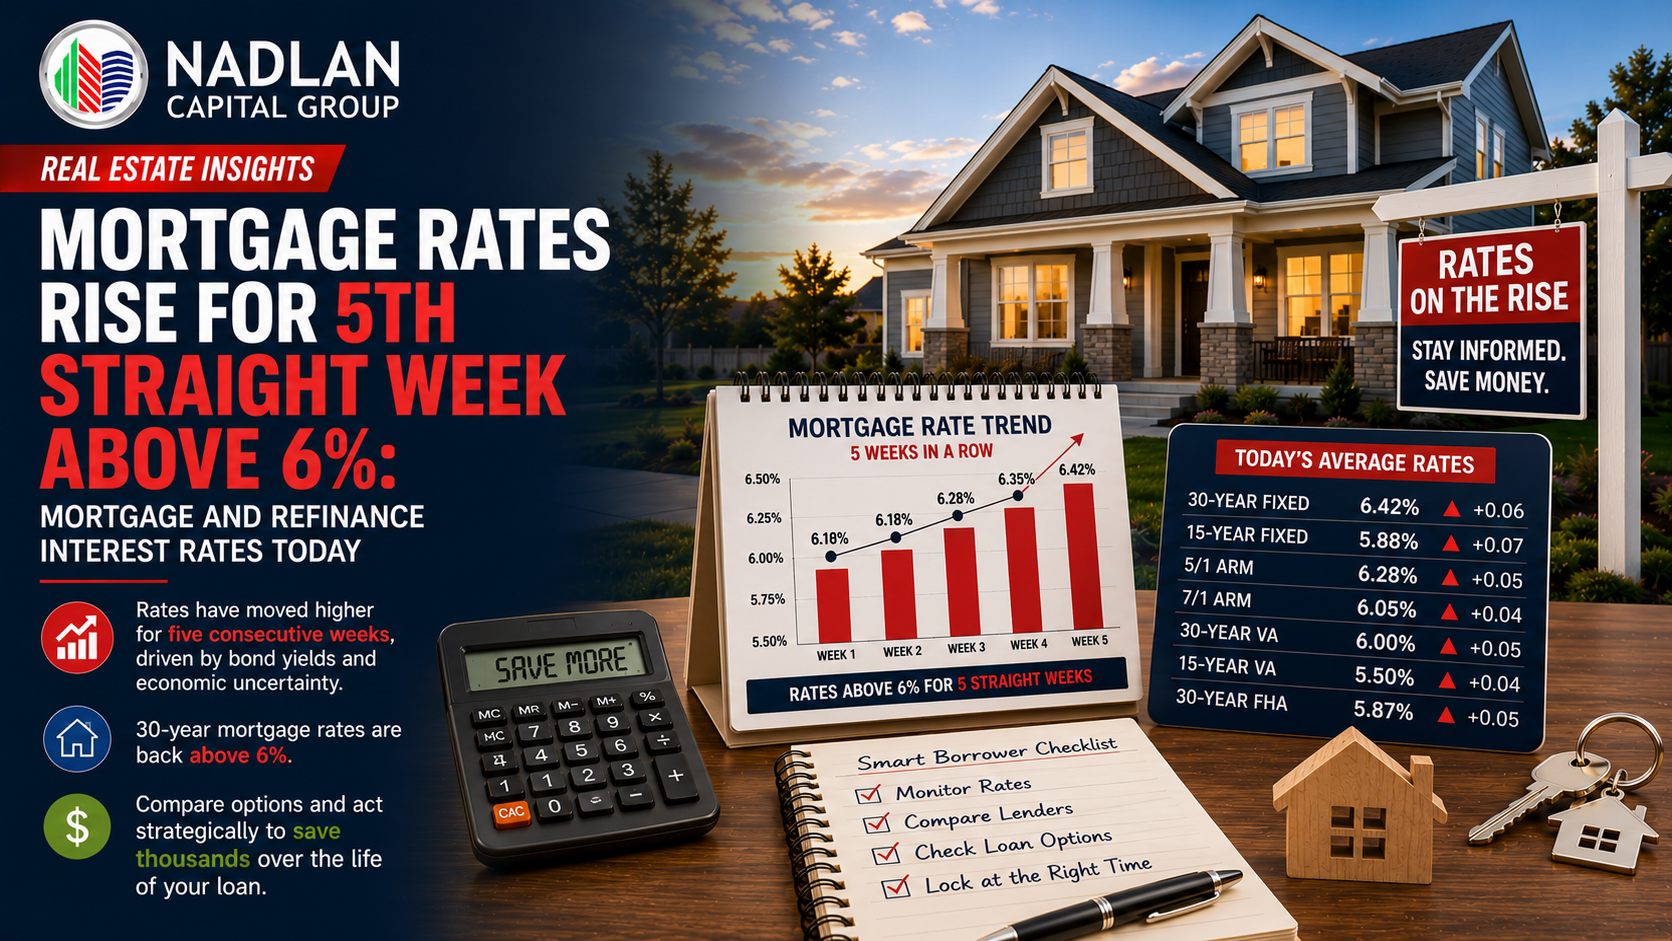
लगातार पाँचवें सप्ताह मॉर्गेज ब्याज दरें 6% से ऊपर चढ़ गई हैं, जिससे 30-वर्षीय फिक्स्ड मॉर्गेज की दर पिछले सितंबर के बाद से अपने उच्चतम स्तर पर पहुँच गई है। यदि आप घर खरीदने या रीफाइनेंस कराने की सोच रहे हैं, तो इस लगातार वृद्धि का मतलब है कि आपकी लागत आपकी अपेक्षा से अधिक हो सकती है। आज ब्याज दरों की स्थिति और उनमें संभावित बदलावों को जानने से आपको अपने अगले कदम के बारे में बेहतर निर्णय लेने में मदद मिल सकती है।
वर्तमान में मॉर्टगेज दरों में क्या हो रहा है?
फ्रेडी मैक के अनुसार, बुधवार को समाप्त हुए सप्ताह में 30-वर्षीय निश्चित बंधक ऋण की ब्याज दर आठ आधार अंक बढ़कर 6.46% हो गई। यह सितंबर की शुरुआत के बाद से उच्चतम दर है। 15-वर्षीय ऋण की ब्याज दर भी दो आधार अंक बढ़कर 5.77% हो गई।
ये बंधक ब्याज दरें वैश्विक घटनाओं के चलते बाजारों की प्रतिक्रिया के रूप में सामने आई हैं। 30 साल की निश्चित अवधि वाली बंधक ब्याज दरें लगातार पांच हफ्तों से बढ़ रही हैं, जिसका असर खरीदारों और बंधक ऋणों को पुनर्वित्त करने वालों दोनों पर पड़ रहा है।
फ्रेडी मैक के मुख्य अर्थशास्त्री सैम खाटर हमें याद दिलाते हैं कि "वसंत ऋतु में घर खरीदने का मौसम पूरे जोर पर है, इसलिए इच्छुक खरीदारों को सबसे अच्छी बंधक दर के लिए कई जगहों पर तुलना करनी चाहिए, क्योंकि कई कोटेशन प्राप्त करके वे संभावित रूप से हजारों डॉलर बचा सकते हैं।"
यह बहुत ही बढ़िया सलाह है, खासकर उन विदेशी निवेशकों के लिए जो अमेरिकी रियल एस्टेट बाजार में नए हैं। नाडलान कैपिटल ग्रुप में, हम अंतरराष्ट्रीय खरीदारों को इस बाजार में हर दिन मार्गदर्शन प्रदान करते हैं।
वर्तमान बंधक ब्याज दरें जिनके बारे में आपको जानना आवश्यक है
ज़िलो के नवीनतम आंकड़ों के आधार पर आज की दरें इस प्रकार हैं:
खरीद दरें:
-
30-वर्षीय निश्चित: 6.30%
-
20-वर्षीय निश्चित: 6.34%
-
15-वर्षीय निश्चित: 5.67%
-
5/1 एआरएम: 6.26%
-
7/1 एआरएम: 6.28%
-
30-वर्षीय वीए: 5.84%
-
15-वर्षीय वीए: 5.51%
-
5/1 वीए: 5.46%
पुनर्वित्त दरें:
-
30-वर्षीय निश्चित: 6.42%
-
20-वर्षीय निश्चित: 7.00%
-
15-वर्षीय निश्चित: 5.87%
-
5/1 एआरएम: 6.37%
-
7/1 एआरएम: 5.94%
-
30-वर्षीय वीए: 5.81%
-
15-वर्षीय वीए: 5.42%
-
5/1 वीए: 5.17%
ध्यान रखें कि ये राष्ट्रीय औसत हैं। आपकी वास्तविक दर कई कारकों पर निर्भर करेगी, जिनकी चर्चा हम नीचे करेंगे।
ब्याज दरों में वृद्धि आपकी घर खरीदने की रणनीति को कैसे प्रभावित करती है?
मॉर्टगेज बैंकर्स एसोसिएशन ने बताया कि इस सप्ताह कुल होम लोन आवेदनों में 10% से अधिक की गिरावट आई है। रीफाइनेंस आवेदनों में और भी अधिक तीव्र गिरावट दर्ज की गई, जो इस सप्ताह 17% और पिछले महीने की तुलना में 40% से अधिक कम है।
लेकिन अच्छी खबर भी है। फरवरी से मार्च तक नई लिस्टिंग में 20% से अधिक की वृद्धि हुई है, जो विक्रेताओं के बढ़ते आत्मविश्वास का संकेत है। इससे खरीदारों के लिए अवसर पैदा होते हैं, खासकर उन लोगों के लिए जो मजबूत वित्तीय व्यवस्था के साथ तैयार हैं।
जैसा कि Realtor.com के वरिष्ठ अर्थशास्त्री जेक क्रिमेल बताते हैं, "मार्च आमतौर पर वसंत ऋतु के लिए आधार तैयार करता है।" इसका मतलब है कि बाजार किस दिशा में जा रहा है, यह समझने के लिए अगले कुछ सप्ताह महत्वपूर्ण होंगे।
निश्चित दर बनाम समायोज्य दर वाले बंधक विकल्पों को समझना
जब आप ऋणों की तुलना कर रहे होते हैं, तो आपको दो मुख्य प्रकार के ऋण मिलेंगे:
निश्चित ब्याज दर वाले बंधक ऋण में आपकी ब्याज दर पूरी ऋण अवधि के लिए तय रहती है। यदि आप 6% की ब्याज दर पर 30 साल का बंधक ऋण लेते हैं, तो यह दर पूरे 30 वर्षों तक स्थिर रहती है (जब तक आप पुनर्वित्त या ऋण बेच नहीं देते)। इससे आपको निश्चित भुगतान और मानसिक शांति मिलती है।
एडजस्टेबल-रेट मॉर्टगेज (ARM) में शुरुआती अवधि के लिए आपकी ब्याज दर स्थिर रहती है, फिर समय-समय पर समायोजित होती है। उदाहरण के लिए, 5/1 ARM में आपकी शुरुआती दर पांच साल तक स्थिर रहती है, फिर बाजार की स्थितियों के आधार पर सालाना बदलती है।
विदेशी निवेशकों के लिए, निश्चित ब्याज दर वाले बंधक ऋण अक्सर अधिक उपयुक्त होते हैं। ये स्थिरता प्रदान करते हैं और विदेश से निवेश का प्रबंधन करते समय वित्तीय योजना को आसान बनाते हैं।
घर खरीदने के लिए सबसे अच्छी कीमत पाने के टिप्स
हालांकि आप अर्थव्यवस्था या फेडरल रिजर्व की नीति को नियंत्रित नहीं कर सकते, लेकिन आप कई ऐसे कारकों को नियंत्रित कर सकते हैं जो आपकी ब्याज दर को प्रभावित करते हैं:
अलग-अलग विकल्पों की तुलना करें: पहले प्रस्ताव पर ही सहमत न हों। अलग-अलग ऋणदाताओं की तुलना करने से आपके ऋण की अवधि में हजारों रुपये की बचत हो सकती है। विभिन्न ऋणदाता अलग-अलग दरें और शुल्क लेते हैं।
अपना क्रेडिट स्कोर सुधारें: ऋणदाता उच्च क्रेडिट स्कोर वाले उधारकर्ताओं को प्राथमिकता देते हैं। आपके स्कोर में थोड़ी सी वृद्धि भी आपकी ब्याज दर को कम कर सकती है।
अपनी डाउन पेमेंट बढ़ाएं: आप जितनी अधिक डाउन पेमेंट करेंगे, ऋणदाता उतना ही कम जोखिम उठाएगा, जिससे अक्सर बेहतर ब्याज दरें मिलती हैं।
अपने ऋण-आय अनुपात को कम करें: आवेदन करने से पहले अपने मौजूदा ऋणों का भुगतान करें। इससे ऋणदाताओं को पता चलता है कि आप अपने गृह ऋण का भुगतान आसानी से कर सकते हैं।
ऋण की अवधि पर विचार करें: हालांकि 30 साल के मॉर्गेज में मासिक किस्त कम होती है, वहीं 15 साल के ऋणों में आमतौर पर ब्याज दरें कम होती हैं और लंबे समय में आपके पैसे की बचत होती है।
विदेशी निवेशक नाडलान कैपिटल ग्रुप को क्यों चुनते हैं?
हम समझते हैं कि विदेशी निवेशक के रूप में वित्तपोषण प्राप्त करना कुछ अनूठी चुनौतियों के साथ आता है। पारंपरिक ऋणदाताओं की अक्सर सख्त शर्तें होती हैं जो प्रक्रिया को निराशाजनक बना सकती हैं।
नाडलान कैपिटल ग्रुप में , हम अंतरराष्ट्रीय खरीदारों को प्रतिस्पर्धी वित्तपोषण विकल्प उपलब्ध कराने में विशेषज्ञता रखते हैं। हमारी टीम विदेशी निवेशकों के लिए बने बंधक ऋणों की बारीकियों को अच्छी तरह जानती है, और हम ऐसे ऋणदाताओं के साथ काम करते हैं जो आपकी स्थिति को समझते हैं।
इजराइल से हमारे हाल ही के एक ग्राहक ने बताया: “नाडलान कैपिटल ग्रुप ने असंभव लगने वाले काम को संभव कर दिखाया। उन्होंने हर कदम पर हमारा मार्गदर्शन किया और जब अन्य ऋणदाताओं ने हमें वित्तपोषण देने से इनकार कर दिया, तब उन्होंने हमारे लिए वित्तपोषण की व्यवस्था की।”
आपके अगले कदम
यदि आप कोई खरीदारी करने के लिए तैयार हैं या अपने गृह ऋण को पुनर्वित्त कराना चाहते हैं, तो अभी पूर्व-योग्यता प्राप्त करने का समय है। भले ही गृह ऋण की दरें लगातार बढ़ रही हों, वित्तपोषण की व्यवस्था पहले से कर लेने से आप सौदेबाजी में मजबूत स्थिति में होंगे।
अपनी विशिष्ट परिस्थिति पर चर्चा करने के लिए आज ही नाडलान कैपिटल ग्रुप से संपर्क करें। हम आपको आपके विकल्पों को समझने, उधारदाताओं की तुलना करने और आपके निवेश लक्ष्यों के लिए सबसे उपयुक्त वित्तपोषण समाधान खोजने में मदद करेंगे।
चाहे आप अमेरिका में अपनी पहली संपत्ति खरीद रहे हों या अपने पोर्टफोलियो का विस्तार कर रहे हों, हम हर कदम पर आपका साथ देने के लिए मौजूद हैं। आइए बात करते हैं कि हम अमेरिकी रियल एस्टेट बाजार में आपकी सफलता में कैसे मदद कर सकते हैं।
अक्सर पूछे जाने वाले प्रश्न
इस समय कौन सा बैंक सबसे कम ब्याज दर पर गृह ऋण प्रदान कर रहा है?
हालिया सर्वेक्षणों के अनुसार, चेज़ और सिटीबैंक जैसे बैंक सबसे कम औसत मॉर्गेज दरें दे रहे हैं। हालांकि, आपको क्रेडिट यूनियन और विशेष मॉर्गेज कंपनियों से भी दरों की तुलना करनी चाहिए। कई उधारदाताओं से जानकारी लेना आपकी स्थिति के लिए सबसे प्रतिस्पर्धी दर प्राप्त करने का सबसे अच्छा तरीका है।
क्या 6.46% की बंधक ब्याज दर को उच्च माना जाता है?
हालांकि 6.46% की दर 2020-2021 के ऐतिहासिक न्यूनतम स्तर से अधिक है, लेकिन ऐतिहासिक मानकों के हिसाब से यह असामान्य रूप से अधिक नहीं है। 6% से 7% की दरें दीर्घकालिक औसत के करीब हैं। मुख्य बात यह है कि आप मासिक किस्त वहन कर सकते हैं या नहीं और क्या अभी खरीदना आपके वित्तीय लक्ष्यों के लिए उचित है, इस पर ध्यान केंद्रित करें, बजाय इसके कि उन दरों का इंतजार करें जो शायद कभी भी अपने पिछले न्यूनतम स्तर पर वापस न आएं।
मुझे अपने मौजूदा गृह ऋण को पुनर्वित्त करने पर कब विचार करना चाहिए?
कई विशेषज्ञ सुझाव देते हैं कि जब आप अपनी ब्याज दर को कम से कम 1% से 2% तक कम कर सकते हैं, तो रीफाइनेंसिंग कराएं। हालांकि, यह निर्णय कई कारकों पर निर्भर करता है: आप घर में कितने समय तक रहने की योजना बना रहे हैं, आपकी वर्तमान ब्याज दर, क्लोजिंग कॉस्ट और आपका ब्रेक-ईवन पॉइंट। यदि आप अभी 7.5% ब्याज दर का भुगतान कर रहे हैं और रीफाइनेंसिंग कराकर 6.4% पर ला सकते हैं, तो बचत इतनी पर्याप्त हो सकती है कि क्लोजिंग कॉस्ट का भुगतान उचित लगे।
ब्याज दरों में वृद्धि के माहौल में समायोज्य-दर वाले बंधक ऋण कैसे काम करते हैं?
एडजस्टेबल-रेट मॉर्गेज (ARM) में शुरुआती अवधि (आमतौर पर 5, 7 या 10 साल) के लिए ब्याज दर तय होती है, फिर बाजार की स्थितियों के आधार पर सालाना आधार पर इसमें बदलाव होता है। ब्याज दरों में बढ़ोतरी के माहौल में, तय अवधि खत्म होने के बाद आपकी ब्याज दर में बढ़ोतरी होने की संभावना रहती है। अगर आप एडजस्टमेंट अवधि शुरू होने से पहले घर बेचना या रीफाइनेंस कराना चाहते हैं, तो ARM आपके लिए फायदेमंद हो सकता है, लेकिन इसमें फिक्स्ड-रेट लोन की तुलना में अधिक जोखिम होता है।
मुझे वास्तव में कितनी ब्याज दर मिलेगी, यह किन कारकों पर निर्भर करता है?
आपकी व्यक्तिगत बंधक ऋण दर आपके क्रेडिट स्कोर, डाउन पेमेंट राशि, ऋण-आय अनुपात, ऋण के प्रकार और आपके द्वारा चुने गए ऋणदाता पर निर्भर करती है। 740 से अधिक क्रेडिट स्कोर, 20% या उससे अधिक डाउन पेमेंट और कम ऋण-आय अनुपात वाले उधारकर्ता आमतौर पर सर्वोत्तम दरों के लिए पात्र होते हैं। संपत्ति का प्रकार और आप घर में रहेंगे या इसे निवेश के रूप में उपयोग करेंगे, ये कारक भी आपकी दर को प्रभावित करते हैं।