

इस सप्ताह मॉर्गेज दरों में मामूली बदलाव आया है, लेकिन रीफाइनेंस लोन, खरीद मॉर्गेज की तुलना में कम ब्याज दर पर मिल रहे हैं। यदि आप अपने विकल्पों पर विचार कर रहे हैं, तो यह सूक्ष्म बदलाव आपके अगले कदम पर वास्तविक बचत का कारण बन सकता है। यह समझना कि रीफाइनेंस दरें कभी-कभी खरीद दरों से बेहतर क्यों होती हैं, आपको अपने होम लोन के बारे में बेहतर निर्णय लेने में मदद कर सकता है। आइए आज के आंकड़ों का आपकी लोन वहनीयता पर क्या प्रभाव पड़ता है और आप सर्वोत्तम डील कैसे प्राप्त कर सकते हैं, इस पर विस्तार से चर्चा करें।
वर्तमान बंधक दर का संक्षिप्त विवरण
आपको अभी क्या जानना चाहिए
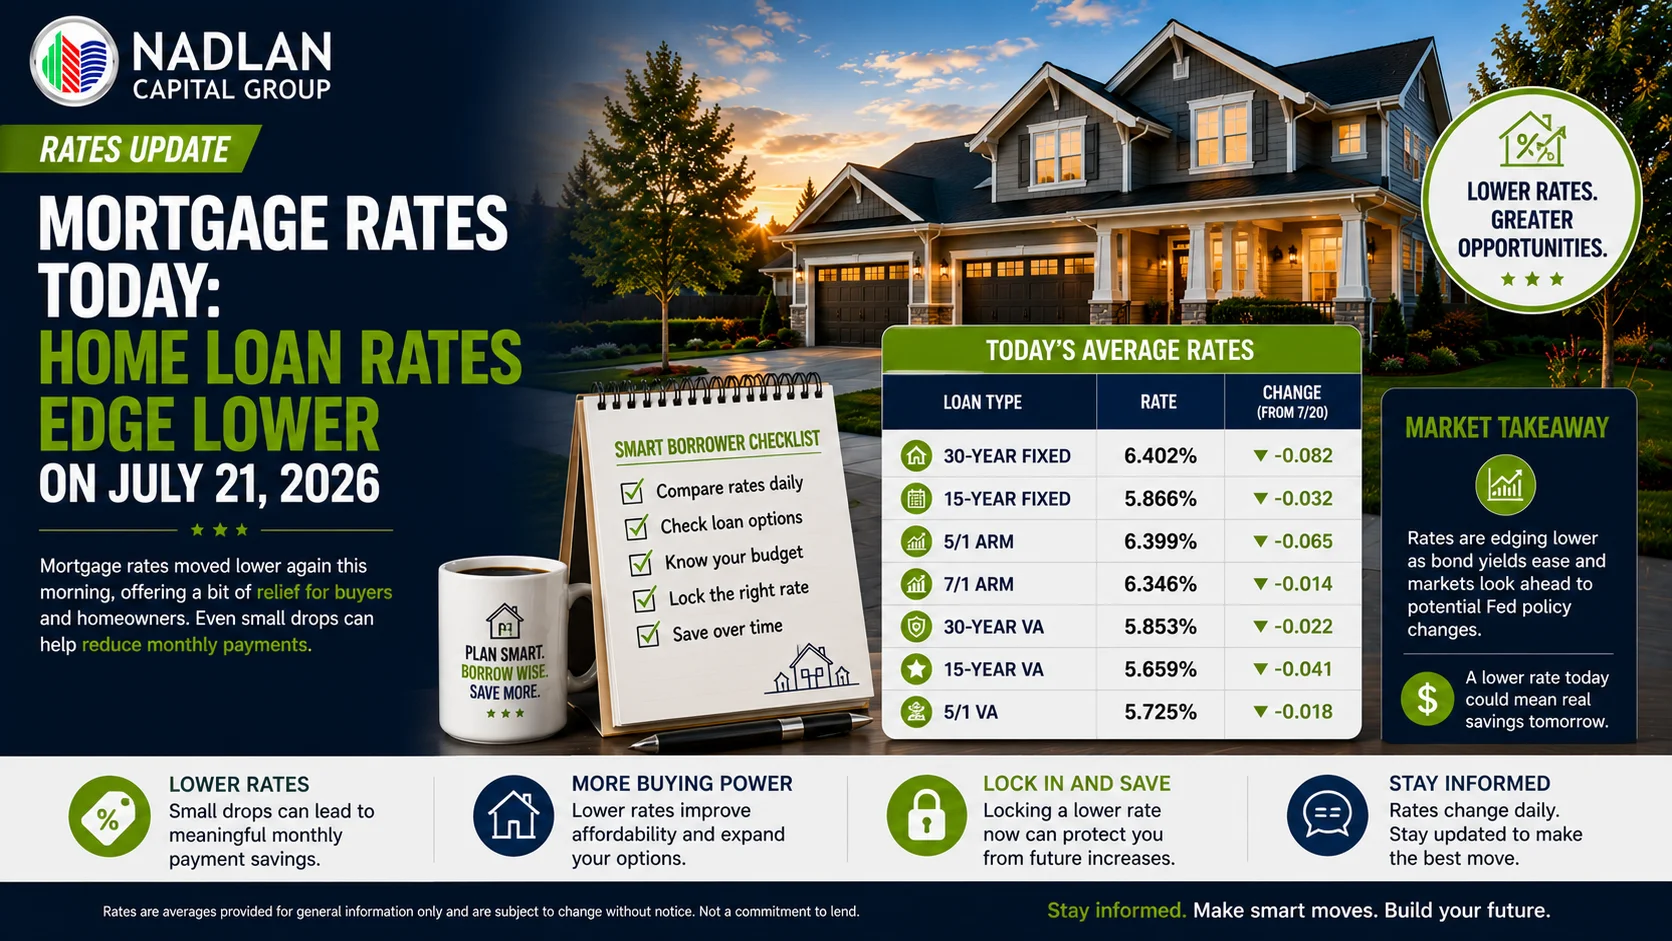
इस सप्ताह की शुरुआत में मॉर्गेज दरें अपेक्षाकृत स्थिर रहीं, जिसमें 30-वर्षीय निश्चित अवधि के मॉर्गेज ऋणों की औसत दर लगभग 6.48% और 15-वर्षीय निश्चित अवधि के मॉर्गेज उत्पादों की दर लगभग 5.90% रही। हालांकि ये आंकड़े कुछ साल पहले के ऐतिहासिक निम्न स्तर से अधिक हैं, लेकिन बाजार खरीदारों और घर मालिकों दोनों के लिए कुछ राहत प्रदान कर रहा है।
यहां एक दिलचस्प बात है: कई प्रकार के लोन में रीफाइनेंस लोन, समान खरीद लोन की तुलना में थोड़ी बेहतर ब्याज दरें दे रहे हैं। इससे उन घर मालिकों के लिए एक अच्छा अवसर पैदा होता है जो रीफाइनेंसिंग के बारे में सोच-विचार कर रहे हैं। खरीद और रीफाइनेंस लोन की ब्याज दरों की तुलना से पता चलता है कि रीफाइनेंस के विकल्पों पर विचार करके आप अच्छी खासी बचत कर सकते हैं।
रीफाइनेंस की ब्याज दरें कभी-कभी खरीद दरों से बेहतर क्यों होती हैं?
आप शायद सोच रहे होंगे कि रीफाइनेंस और परचेज़ मॉर्गेज की दरों में अंतर क्यों होता है। इसका जवाब कई कारकों पर निर्भर करता है, जिन्हें ऋणदाता ऋण की कीमत तय करते समय ध्यान में रखते हैं।
सबसे पहले, ऋण का उद्देश्य मायने रखता है। पुनर्वित्त में आमतौर पर वे गृहस्वामी शामिल होते हैं जिनका बंधक भुगतान करने का अच्छा रिकॉर्ड होता है, जिससे जोखिम का आभास कम हो जाता है। दूसरा, उधारकर्ताओं की क्रेडिट प्रोफाइल अक्सर खरीद और पुनर्वित्त के मामलों में भिन्न होती है। तीसरा, द्वितीयक बंधक बाजार में निवेशकों की मांग एक प्रकार के ऋण को दूसरे प्रकार के ऋण की तुलना में अधिक महत्व दे सकती है। अंत में, उधारदाताओं के बीच प्रतिस्पर्धा इस बात पर असर डालती है कि वे विभिन्न उत्पादों की कीमत कितनी आक्रामक रूप से तय करते हैं।
इसीलिए कई ऋणदाताओं से प्रस्तावों की तुलना करना इतना महत्वपूर्ण है। एक ऋणदाता की ब्याज दर और दूसरे की ब्याज दर में अंतर से आपके ऋण की अवधि के दौरान हजारों डॉलर की बचत हो सकती है।
सही बंधक उत्पाद चुनना
30-वर्षीय निश्चित अवधि का बंधक
अधिकांश घर खरीदार अब भी 30 साल के निश्चित अवधि वाले मॉर्गेज को ही पसंद करते हैं, और इसके पीछे ठोस कारण हैं। यह विकल्प तीन दशकों तक कम मासिक किस्तों और पूरी तरह से अनुमानित खर्चों की सुविधा देता है। यदि आप लंबे समय तक अपने घर में रहने की योजना बना रहे हैं और बजट में स्थिरता चाहते हैं, तो यह आमतौर पर आपका सबसे अच्छा विकल्प है।
15-वर्षीय निश्चित अवधि का बंधक
15 साल की निश्चित अवधि वाले मॉर्गेज में मासिक किस्तें अधिक होती हैं, लेकिन इसके बदले में बहुत बड़ा लाभ मिलता है। आपको लोन की पूरी अवधि में बहुत कम ब्याज देना होगा और घर की इक्विटी बहुत तेजी से बढ़ेगी। जिन घर मालिकों की आमदनी अच्छी है और जो जल्द से जल्द अपनी संपत्ति के पूर्ण स्वामित्व में आना चाहते हैं, उनके लिए यह विकल्प आर्थिक रूप से बहुत फायदेमंद है।
समायोज्य दर बंधक
5/1 एआरएम जैसे एडजस्टेबल-रेट मॉर्गेज उन लोगों के लिए अल्पकालिक बचत का विकल्प हो सकते हैं जो कुछ वर्षों में घर बदलने या रीफाइनेंस करने की योजना बना रहे हैं। इन उत्पादों की शुरुआती ब्याज दर कम होती है जो एक निश्चित अवधि के लिए स्थिर रहती है और फिर समय-समय पर समायोजित होती है। हालांकि, ब्याज दरों में वृद्धि होने पर इनमें कुछ जोखिम होता है, इसलिए ये उन उधारकर्ताओं के लिए सबसे उपयुक्त हैं जिनकी समयसीमा तय होती है।
अपनी वास्तविक मासिक किस्त को समझना
आपकी मासिक गृह ऋण किस्त में केवल मूलधन और ब्याज ही शामिल नहीं होता। इसमें संपत्ति कर, गृहस्वामी बीमा, निजी गृह ऋण बीमा (यदि आपका डाउन पेमेंट 20% से कम है), गृहस्वामी संघ शुल्क और बाढ़ से संबंधित आवश्यक बीमा भी शामिल होते हैं। कई बाजारों में ये लागतें बढ़ रही हैं और गृहस्वामियों के बजट का एक बड़ा हिस्सा बनती जा रही हैं।
ऋण चुकाने की क्षमता का आकलन करते समय, पूरी स्थिति पर ध्यान दें। केवल मूलधन और ब्याज के आधार पर जो भुगतान किफायती लगता है, अन्य सभी आवश्यक खर्चों को जोड़ने पर वह बोझिल हो सकता है।
बेहतर दरें प्राप्त करने की रणनीतियाँ
आज के बाज़ार में भी, आप बेहतर मॉर्गेज दरों के लिए खुद को तैयार कर सकते हैं। यहाँ कुछ आजमाई हुई रणनीतियाँ दी गई हैं जो कारगर साबित हुई हैं:
अपनी डाउन पेमेंट बढ़ाएं। आप जितनी अधिक डाउन पेमेंट करेंगे, उधारदाताओं के लिए जोखिम उतना ही कम होगा, जिससे आमतौर पर बेहतर ब्याज दरें मिलेंगी।
क्रेडिट स्कोर सुधारने पर ध्यान दें। आपका क्रेडिट स्कोर आपकी ब्याज दर निर्धारित करने वाले सबसे महत्वपूर्ण कारकों में से एक है। इसमें थोड़ा सा सुधार भी फर्क ला सकता है।
मौजूदा कर्ज कम करें। आय-ऋण अनुपात कम होने से आप एक आकर्षक उधारकर्ता बन जाते हैं और बेहतर शर्तों के लिए अर्हता प्राप्त करने में मदद मिल सकती है।
कई उधारदाताओं की तुलना करें। ब्याज दरों की तुलना करना सबसे समझदारी भरा कदम हो सकता है। अलग-अलग उधारदाता अलग-अलग ब्याज दरें देते हैं, और इससे काफी बचत हो सकती है।
अगर आप लंबे समय तक लोन लेना चाहते हैं, तो डिस्काउंट पॉइंट्स पर विचार करें। अगर आप कई सालों तक लोन रखने की योजना बना रहे हैं, तो ब्याज दर कम करने के लिए पॉइंट्स का अग्रिम भुगतान करना समझदारी भरा कदम है।
ब्याज दर में उतार-चढ़ाव के पीछे क्या कारण हैं?
मॉर्गेज दरें बॉन्ड बाजार से काफी हद तक प्रभावित होती हैं। हालिया मुद्रास्फीति के आंकड़े उम्मीदों से कम रहे, जिससे फेडरल रिजर्व द्वारा निकट भविष्य में ब्याज दरों में बढ़ोतरी की संभावना कम हो गई। इसके परिणामस्वरूप बॉन्ड यील्ड में गिरावट आई और मॉर्गेज दरें भी थोड़ी कम हो गईं, जिससे खरीदारों को अपनी सामर्थ्य को बेहतर बनाने के लिए कुछ समय मिल गया।
2026 के शेष भाग के लिए, अधिकांश अर्थशास्त्रियों का अनुमान है कि बंधक ब्याज दरें अपेक्षाकृत स्थिर रहेंगी, संभवतः 30-वर्षीय निश्चित अवधि के बंधक के लिए 6.4% और 6.5% के बीच रहेंगी। भविष्य में होने वाले बदलाव मुद्रास्फीति रिपोर्ट, रोजगार डेटा, उपभोक्ता खर्च और व्यापक आर्थिक रुझानों पर निर्भर करेंगे।
आपके अगले कदम
घर खरीदने वालों और घर मालिकों के लिए जो रीफाइनेंसिंग पर विचार कर रहे हैं, आज का बाजार विकल्पों की तुलना करने, कुल लागत को समझने और अवसरों का लाभ उठाने के महत्व को उजागर करता है। ब्याज दरों में छोटे बदलाव भी आपके ऋण की अवधि पर बड़ा प्रभाव डाल सकते हैं, इसलिए जानकारी रखना बेहद जरूरी है।
नैडलान कैपिटल ग्रुप में , हम आपको आसानी से सर्वोत्तम ऋण प्राप्त करने में मदद करने में विशेषज्ञ हैं, साथ ही हम आपको बिना किसी तनाव के अपने रियल एस्टेट निवेश लक्ष्यों को प्राप्त करने में सहायता के लिए पेशेवर सलाह भी प्रदान करते हैं। आज ही हमसे संपर्क करें और अपनी आवश्यकताओं के अनुरूप परामर्श प्राप्त करें, जहां हमारी विशेषज्ञ सलाह आपकी संभावनाओं को लाभदायक वास्तविकता में बदल देगी।
अक्सर पूछे जाने वाले प्रश्न
इस समय रिफाइनेंस की दरें परचेज मॉर्गेज की दरों से कम क्यों हैं?
रीफाइनेंस लोन में अक्सर ब्याज दरें कम होती हैं क्योंकि इनमें ऐसे घर मालिक शामिल होते हैं जिनका पहले से ही भुगतान का इतिहास होता है, जिससे उधारदाताओं के लिए जोखिम कम हो जाता है। इसके अलावा, द्वितीयक बाजार में निवेशकों की मांग और उधारदाताओं के बीच प्रतिस्पर्धा भी कुछ समय पर रीफाइनेंस उत्पादों के पक्ष में जा सकती है। बाजार की स्थितियां और उधारकर्ताओं की क्रेडिट प्रोफाइल भी इस मूल्य अंतर में भूमिका निभाती हैं।
मुझे 15 साल का या 30 साल का फिक्स्ड मॉर्गेज चुनना चाहिए?
30 साल की निश्चित अवधि का मॉर्गेज लोन कम मासिक किस्तों की पेशकश करता है और उन लोगों के लिए आदर्श है जो अपने बजट को लेकर निश्चितता चाहते हैं और लंबे समय तक संपत्ति में बने रहने की योजना बना रहे हैं। 15 साल की निश्चित अवधि के मॉर्गेज लोन में मासिक किस्तें अधिक होती हैं, लेकिन इससे आप तेजी से होम इक्विटी बना सकते हैं और कुल मिलाकर काफी कम ब्याज चुकाना पड़ता है। अपनी आय, वित्तीय लक्ष्यों और संपत्ति को कितने समय तक अपने पास रखने की योजना के आधार पर चुनाव करें।
ब्याज दरों के अलावा और कौन से कारक मेरी मासिक बंधक किस्त को प्रभावित करते हैं?
आपकी कुल मासिक किस्त में मूलधन, ब्याज, संपत्ति कर, गृहस्वामी बीमा और यदि आप 20% से कम डाउन पेमेंट करते हैं तो संभावित रूप से निजी बंधक बीमा शामिल है। आपको गृहस्वामी संघ (HOA) शुल्क और बाढ़ बीमा संबंधी आवश्यकताओं का भी पालन करना पड़ सकता है। कई बाजारों में ये अतिरिक्त लागतें बढ़ रही हैं और आपके ऋण की कुल वहनीयता पर महत्वपूर्ण प्रभाव डाल सकती हैं।
मैं बेहतर मॉर्टगेज दरों के लिए कैसे पात्र हो सकता हूँ?
डाउन पेमेंट बढ़ाकर, क्रेडिट स्कोर सुधारकर, मौजूदा कर्ज कम करके और कई उधारदाताओं से ऑफर की तुलना करके आप अपनी ब्याज दर को बेहतर बना सकते हैं। यदि आप लोन को लंबी अवधि के लिए रखना चाहते हैं, तो डिस्काउंट पॉइंट्स का अग्रिम भुगतान करने से भी आपकी ब्याज दर कम हो सकती है। इन क्षेत्रों में छोटे-छोटे सुधार भी आपके लोन की पूरी अवधि में अच्छी बचत ला सकते हैं।
मुझे 2026 के अंत तक मॉर्टगेज दरों के बारे में क्या उम्मीद करनी चाहिए?
अधिकांश अर्थशास्त्रियों का मानना है कि 2026 तक मॉर्गेज दरें अपेक्षाकृत स्थिर रहेंगी, संभवतः 30 साल के निश्चित अवधि वाले मॉर्गेज के लिए ये 6.4% और 6.5% के बीच रहेंगी। भविष्य में दरों में होने वाले बदलाव मुद्रास्फीति के आंकड़ों, रोजगार रिपोर्टों, उपभोक्ता खर्च के पैटर्न और फेडरल रिजर्व के नीतिगत निर्णयों पर निर्भर करेंगे। इन आर्थिक संकेतकों की जानकारी रखने से आपको अपने मॉर्गेज संबंधी निर्णय को बेहतर ढंग से लेने में मदद मिल सकती है।