

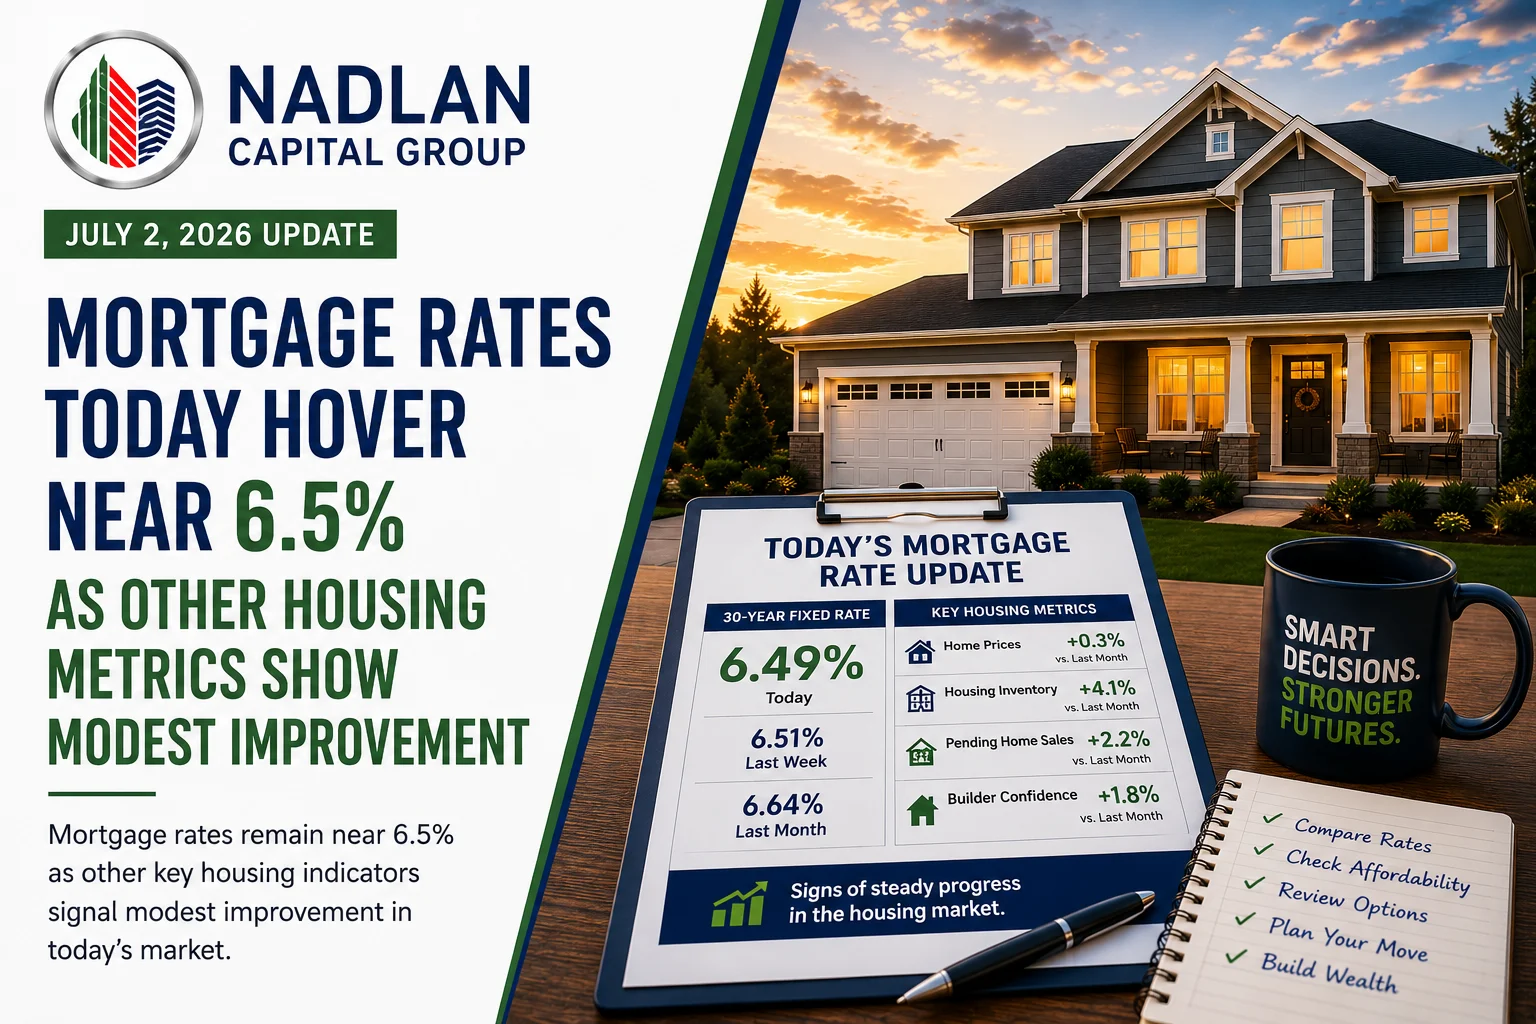
पिछले सात हफ्तों से मॉर्गेज दरें लगभग 6.5% पर स्थिर बनी हुई हैं, जिससे कई खरीदार चिंतित हैं। हालांकि यह निराशाजनक लग सकता है, लेकिन आवास बाजार के कुछ आंकड़े सुधार के छोटे लेकिन स्थिर संकेत दिखा रहे हैं। यदि आप घर खरीदने या रीफाइनेंसिंग विकल्पों पर विचार कर रहे हैं, तो आज की ब्याज दरों और बाजार में हो रहे बदलावों को समझना आपको बेहतर निर्णय लेने में मदद कर सकता है।
आंकड़े हमें आज के आवास बाजार के बारे में क्या बताते हैं?
लगातार सातवें सप्ताह, गृह ऋण दरें 6.5% के करीब बनी हुई हैं। फ्रेडी मैक के हालिया आंकड़ों के अनुसार, 30-वर्षीय निश्चित दर वाले गृह ऋण की दर में मामूली गिरावट आई है और यह 6.43% पर पहुंच गई है। हालांकि यह कई इच्छुक खरीदारों के लिए कोई बड़ी सफलता नहीं लग रही है, लेकिन रियल एस्टेट के अन्य रुझान अधिक उत्साहजनक तस्वीर पेश कर रहे हैं।
खरीद के लिए आवेदन पिछले साल की तुलना में आगे चल रहे हैं, और लगभग तीन महीनों से लगातार वृद्धि दर्ज कर रहे हैं। खरीदारों को उन क्षेत्रों में अवसर मिल रहे हैं जहां घरों की उपलब्धता अच्छी है और मकानों की कीमतों में वृद्धि धीमी हो रही है। अगर आप अभी तक इंतजार कर रहे थे, तो यह आपके लिए अच्छी खबर है।
इससे भी अच्छी बात यह है कि घरों की कीमतें लगातार आठ महीनों से गिर रही हैं, और लंबित बिक्री लगातार सात महीनों से बढ़ रही है। विक्रेता शुरू से ही कीमतों को लेकर यथार्थवादी हो रहे हैं, और खरीदार अच्छे प्रस्ताव दे रहे हैं। एक संतुलित और सुचारू रूप से चलने वाला बाजार ऐसा ही दिखता है।
विभिन्न प्रकार के ऋणों पर वर्तमान बंधक दरें
2 जुलाई, 2026 तक, विभिन्न बंधक उत्पादों के लिए ब्याज दरें इस प्रकार हैं:
खरीद दरें:
-
30-वर्षीय निश्चित: 6.36%
-
15-वर्षीय निश्चित: 5.87%
-
5/1 एआरएम: 6.41%
-
30-वर्षीय वीए: 5.75%
पुनर्वित्त दरें:
-
30-वर्षीय निश्चित: 6.33%
-
15-वर्षीय निश्चित: 5.85%
-
5/1 एआरएम: 6.33%
-
30-वर्षीय वीए: 5.80%
ये राष्ट्रीय औसत हैं, और आपकी वास्तविक ब्याज दर आपकी वित्तीय स्थिति और आपके द्वारा चुने गए ऋणदाता पर निर्भर करेगी।
घर खरीदते समय अपने मॉर्टगेज विकल्पों को समझना
यदि आप अमेरिकी रियल एस्टेट वित्तपोषण में नए हैं, विशेषकर एक विदेशी निवेशक के रूप में, तो विभिन्न प्रकार के बंधक उत्पादों को देखकर आप भ्रमित हो सकते हैं। आइए, मैं आपको दो मुख्य प्रकारों के बारे में विस्तार से बताता हूँ।
निश्चित ब्याज दर वाला बंधक ऋण: दीर्घकालिक स्थिरता
निश्चित ब्याज दर वाले बंधक ऋण में ब्याज दर पूरी ऋण अवधि के लिए स्थिर रहती है। 6.5% की ब्याज दर पर 30 साल का बंधक ऋण चुनें, और यह दर पूरे 30 वर्षों तक स्थिर रहेगी। यह निश्चितता बजट बनाना आसान बनाती है और आपको भविष्य में ब्याज दरों में वृद्धि से बचाती है।
30 साल के विकल्प में मासिक किश्तें कम होती हैं, जिससे यह अधिक खरीदारों के लिए सुलभ हो जाता है। 15 साल के विकल्प में ब्याज दर कम होती है और इससे आप तेजी से इक्विटी बना सकते हैं, लेकिन आपकी मासिक किश्तें अधिक होंगी क्योंकि आप ऋण को आधे समय में चुका रहे हैं।
समायोज्य-दर बंधक: शुरुआत में कम ब्याज दरें
एक एडजस्टेबल-रेट मॉर्टगेज (ARM) में शुरुआती अवधि के लिए आपकी ब्याज दर स्थिर रहती है, फिर समय-समय पर समायोजित होती है। उदाहरण के लिए, 5/1 ARM में ब्याज दर पांच साल तक एक समान रहती है, फिर बाजार की स्थितियों के आधार पर सालाना बदलती है।
आमतौर पर, एआरएम की शुरुआती ब्याज दरें फिक्स्ड मॉर्गेज की तुलना में कम होती हैं, जो आकर्षक हो सकती हैं यदि आप समायोजन अवधि शुरू होने से पहले घर बेचने या पुनर्वित्त करने की योजना बना रहे हैं। लेकिन ब्याज दरों में काफी वृद्धि होने पर इनमें जोखिम अधिक होता है।
आपको मिलने वाली मॉर्टगेज दरों को कौन से कारक प्रभावित करते हैं?
आपकी ब्याज दर को प्रभावित करने वाले कुछ कारक आपके नियंत्रण में हैं, जबकि अन्य व्यापक आर्थिक परिस्थितियों पर निर्भर करते हैं।
आप नियंत्रित कर सकते हैं:
-
आपका क्रेडिट स्कोर (उच्च स्कोर पर बेहतर ब्याज दरें मिलती हैं)
-
आपका ऋण-आय अनुपात (जितना कम हो उतना बेहतर)
-
आपकी डाउन पेमेंट की राशि (अधिक डाउन पेमेंट का मतलब अक्सर कम ब्याज दर होता है)
-
आप किस ऋणदाता का चयन करते हैं (विभिन्न विकल्पों की तुलना करना फायदेमंद होता है)
आप निम्नलिखित को नियंत्रित नहीं कर सकते:
-
फेडरल रिजर्व नीतिगत निर्णय
-
रोजगार रुझान
-
मुद्रास्फीति की दर
-
समग्र आवास बाजार की स्थिति
हालिया रोज़गार रिपोर्ट में उम्मीद से धीमी वृद्धि देखी गई, जिससे आने वाले महीनों में बंधक ब्याज दरों पर दबाव कम हो सकता है। अर्थव्यवस्था में मंदी आने पर ब्याज दरें भी अक्सर धीमी हो जाती हैं।
पुनर्वित्त के लिए विचार करने योग्य विकल्प
वर्तमान में, पुनर्वित्त की दरें कई मामलों में खरीद दरों से थोड़ी ही कम हैं। आम तौर पर सलाह दी जाती है कि जब आप अपनी ब्याज दर को कम से कम 1% से 2% तक कम कर सकते हैं, तो पुनर्वित्त कराएं, लेकिन आपकी विशिष्ट परिस्थिति किसी भी सामान्य नियम से अधिक मायने रखती है।
यदि संभव हो तो पुनर्वित्तपोषण पर विचार करें:
-
अपने मासिक भुगतान को इतना कम करें कि क्लोजिंग कॉस्ट की भरपाई हो सके।
-
अपने बजट पर बोझ डाले बिना अपने ऋण की अवधि कम करें
-
स्थिरता के लिए एआरएम से फिक्स्ड-रेट मॉर्गेज में बदलें
-
अन्य निवेशों के लिए अपने घर की इक्विटी का उपयोग करें।
अपनी मासिक बचत को क्लोजिंग कॉस्ट से भाग देकर अपना ब्रेक-ईवन पॉइंट कैलकुलेट करें। यदि आप उस अवधि से अधिक समय तक प्रॉपर्टी में रहेंगे, तो रीफाइनेंसिंग आर्थिक रूप से फायदेमंद होगी।
विदेशी निवेशकों को अब इस पर ध्यान क्यों देना चाहिए?
यदि आप विदेश से अमेरिकी रियल एस्टेट में निवेश कर रहे हैं, तो यह बाजार वास्तविक अवसर प्रस्तुत करता है। कीमतें स्थिर हो रही हैं, कई क्षेत्रों में संपत्तियों की उपलब्धता बढ़ रही है, और बंधक दरें ऐतिहासिक रूप से निम्न स्तर पर तो नहीं हैं, लेकिन स्थिर हो गई हैं।
नाडलान कैपिटल ग्रुप में , हम प्रतिदिन उन विदेशी निवेशकों के साथ काम करते हैं जो पहली बार अमेरिकी वित्तपोषण प्रक्रिया से गुजर रहे हैं। हाल ही में इज़राइल के एक ग्राहक ने बताया: “मुझे लगा था कि एक विदेशी निवेशक के रूप में गृह ऋण प्राप्त करना असंभव होगा, लेकिन नाडलान कैपिटल ग्रुप ने मुझे हर कदम पर मार्गदर्शन दिया और ऐसा वित्तपोषण सुरक्षित किया जिससे मेरी निवेश संपत्ति की खरीद संभव हो सकी।”
सफलता की कुंजी ऐसे पेशेवरों के साथ काम करना है जो अंतरराष्ट्रीय ऋण देने की जटिलताओं और बाजार को आकार देने वाले वर्तमान रियल एस्टेट रुझानों दोनों को समझते हों।
इस आवास बाजार में आपके अगले कदम
सबसे पहले प्री-अप्रूवल प्राप्त करें ताकि आपको पता चल सके कि आप कितना खर्च कर सकते हैं। दरों और शर्तों का सर्वोत्तम संयोजन खोजने के लिए कम से कम तीन उधारदाताओं की तुलना करें। ऐसे बाज़ारों की तलाश करें जहाँ पर्याप्त मात्रा में संपत्ति उपलब्ध हो और विक्रेता उचित मूल्य पर संपत्ति बेच रहे हों।
यदि आप एक विदेशी निवेशक हैं या अमेरिकी रियल एस्टेट वित्तपोषण में नए हैं, तो उन विशेषज्ञों के साथ साझेदारी करें जो आपको दस्तावेज़ीकरण आवश्यकताओं, कर संबंधी प्रभावों और अंतरराष्ट्रीय खरीदारों के लिए डिज़ाइन किए गए ऋण विकल्पों के बारे में मार्गदर्शन कर सकते हैं।
कई वर्षों के उतार-चढ़ाव के बाद आवास बाजार में संतुलन के संकेत दिख रहे हैं। हालांकि 6.5% के आसपास की बंधक दरें 2021 की 3% दरों जितनी कम नहीं हैं, फिर भी वे एक स्थिर वातावरण को दर्शाती हैं जहां जानकार खरीदार उचित मूल्य प्राप्त कर सकते हैं।
चाहे आप अपनी पहली संपत्ति खरीद रहे हों या अपने निवेश पोर्टफोलियो में और संपत्ति जोड़ रहे हों, ब्याज दरों की कार्यप्रणाली और बाजार की वर्तमान स्थिति को समझना आपको सही अवसर आने पर बेहतर कार्रवाई करने की स्थिति में रखता है।
क्या आप वित्तपोषण विकल्पों का पता लगाने के लिए तैयार हैं? नाडलान कैपिटल ग्रुप विदेशी निवेशकों को प्रतिस्पर्धी बंधक दरें प्राप्त करने और आत्मविश्वास के साथ अमेरिकी रियल एस्टेट में निवेश करने में मदद करने में विशेषज्ञता रखता है। अपनी विशिष्ट स्थिति और लक्ष्यों पर चर्चा करने के लिए आज ही संपर्क करें।
अक्सर पूछे जाने वाले प्रश्न
निश्चित ब्याज दर वाले और समायोज्य ब्याज दर वाले बंधक ऋण में क्या अंतर है?
फिक्स्ड-रेट मॉर्गेज में ब्याज दर पूरे लोन की अवधि के लिए एक समान रहती है, जिससे आपकी किश्तें अनुमानित रहती हैं। एडजस्टेबल-रेट मॉर्गेज एक निश्चित अवधि (जैसे 5 या 7 साल) के लिए फिक्स्ड दर से शुरू होता है, फिर बाजार की स्थितियों के आधार पर सालाना समायोजित होता है। फिक्स्ड दरें स्थिरता प्रदान करती हैं, जबकि एडजस्टेबल-रेट मॉर्गेज आमतौर पर कम दरों से शुरू होते हैं, लेकिन बाद में दरें बढ़ने पर इनमें जोखिम अधिक होता है।
मौजूदा मॉर्टगेज दरों पर रीफाइनेंसिंग कब फायदेमंद साबित होती है?
जब आप अपनी ब्याज दर को इतना कम कर सकें कि क्लोजिंग कॉस्ट की भरपाई उचित समय सीमा (आमतौर पर दो से तीन साल) के भीतर हो जाए, तो रीफाइनेंसिंग करना समझदारी भरा कदम है। यदि आप अपनी ब्याज दर को 1% या उससे अधिक कम कर सकते हैं, अपने बजट पर अधिक बोझ डाले बिना ऋण की अवधि कम कर सकते हैं, या स्थिरता के लिए एआरएम से फिक्स्ड-रेट ऋण में बदल सकते हैं, तो रीफाइनेंसिंग पर गंभीरता से विचार करना चाहिए। अपनी मासिक बचत से कुल क्लोजिंग कॉस्ट को भाग देकर अपना ब्रेक-ईवन पॉइंट ज्ञात करें।
सात हफ्तों से मॉर्टगेज दरें 6.5% के आसपास क्यों बनी हुई हैं?
फेडरल रिजर्व द्वारा अपनी मौजूदा नीति को बरकरार रखने और रोजगार वृद्धि जैसे आर्थिक संकेतकों में मिले-जुले संकेतों के कारण बंधक ब्याज दरें 6.5% के आसपास स्थिर हो गई हैं। जब रोजगार वृद्धि धीमी होती है (जैसे हाल ही में 115,000 नौकरियों की उम्मीद के मुकाबले केवल 57,000 नौकरियां ही जोड़ी गईं), तो ब्याज दरों पर दबाव थोड़ा कम हो जाता है। ब्याज दरें फेडरल रिजर्व की भविष्य की कार्रवाइयों और मुद्रास्फीति के रुझानों के बारे में उधारदाताओं की अपेक्षाओं को दर्शाती हैं, और ये दोनों हाल ही में अपेक्षाकृत स्थिर रहे हैं।
क्या विदेशी निवेशक इन दरों पर अमेरिका में मॉर्टगेज लोन प्राप्त कर सकते हैं?
जी हां, विदेशी निवेशक अमेरिका में मॉर्गेज लोन प्राप्त कर सकते हैं, हालांकि इस प्रक्रिया में अतिरिक्त दस्तावेज़ों की आवश्यकता होती है और अक्सर अंतरराष्ट्रीय वित्तपोषण में अनुभवी उधारदाताओं के साथ काम करना पड़ता है। विदेशी नागरिकों के लिए दरें मानक दरों से भिन्न हो सकती हैं, जो डाउन पेमेंट की राशि, क्रेडिट इतिहास और उधारदाता के विशिष्ट कार्यक्रमों जैसे कारकों पर निर्भर करती हैं। विदेशी निवेशक वित्तपोषण में विशेषज्ञता रखने वाले ब्रोकर के साथ काम करने से आपको आवश्यकताओं को समझने और प्रतिस्पर्धी शर्तें प्राप्त करने में मदद मिल सकती है।
क्या अधिकांश बाजारों में घरों की कीमतें अभी भी गिर रही हैं?
देश भर में लगातार आठ महीनों से घरों की कीमतों में गिरावट आई है, और बढ़ोतरी की रफ्तार काफी धीमी हो गई है। इसका मतलब यह नहीं है कि कीमतें धराशायी हो रही हैं; बल्कि, विक्रेता शुरुआत से ही अधिक यथार्थवादी मूल्य तय कर रहे हैं, बजाय इसके कि वे ऊंची कीमत लगाकर बाद में उसे कम कर दें। जिन बाजारों में पर्याप्त मात्रा में घर उपलब्ध हैं, वहां कीमतों में नरमी देखी जा रही है, जबकि सीमित आपूर्ति वाले क्षेत्रों में थोड़ी वृद्धि हो सकती है। यह रुझान हाल के वर्षों की तीव्र वृद्धि की तुलना में अधिक संतुलित बाजार का संकेत देता है।