

जब आप घर, कार या किसी व्यक्तिगत ज़रूरत के लिए लोन ले रहे हों, तो आपको एक ऐसा शुल्क देना पड़ सकता है जो थोड़ा रहस्यमय लेकिन महत्वपूर्ण लगता है: मूल शुल्क। अगर आपने कभी सोचा है कि यह शुल्क वास्तव में क्या है और आप इसे कैसे टाल सकते हैं या कम कर सकते हैं, तो आप सही जगह पर हैं। आइए इसे समझें और आपको कुछ गंभीर नकदी बचाएं।
मूल शुल्क की मूल बातें
उत्पत्ति शुल्क क्या है?
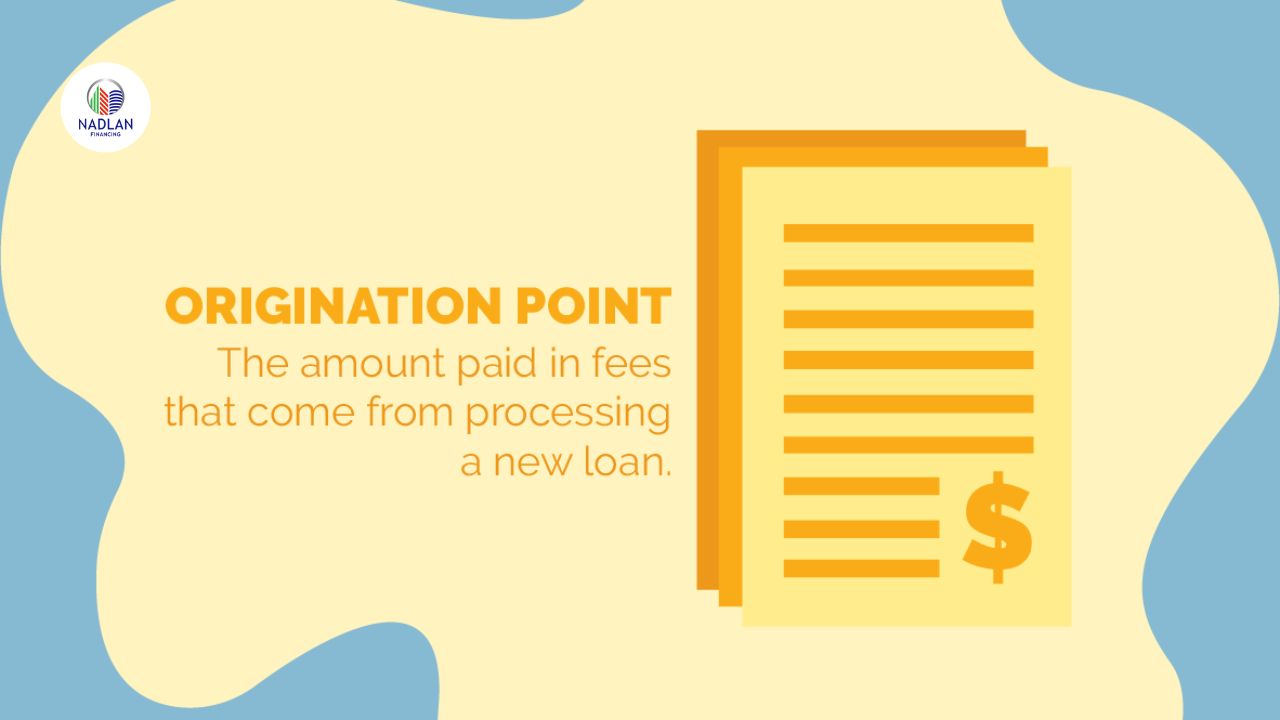
लोन आवेदन प्रक्रिया के लिए ऋणदाता द्वारा लिया जाने वाला शुल्क ही ओरिजिनेशन फीस कहलाता है । इसे आप ऋणदाता द्वारा लिए जाने वाले सेवा शुल्क की तरह समझ सकते हैं, जैसे किसी क्लब में प्रवेश शुल्क, लेकिन यह शुल्क नकद में लिया जाता है। यह शुल्क ऋणदाता को लोन की जांच, आपकी जानकारी की पुष्टि और आपके लोन को स्वीकृत कराने के लिए आवश्यक प्रशासनिक कार्यों में आने वाले खर्चों को पूरा करने में मदद करता है।
इसे आमतौर पर कुल ऋण राशि के प्रतिशत के रूप में व्यक्त किया जाता है, जो मॉर्गेज के लिए आमतौर पर 0.5% से 1% तक होता है, लेकिन व्यक्तिगत ऋणों के लिए यह आपकी क्रेडिट योग्यता और ऋणदाता की नीतियों के आधार पर 8% तक जा सकता है । उदाहरण के लिए, यदि आप 1% ओरिजिनेशन शुल्क के साथ $200,000 का मॉर्गेज लेते हैं, तो आपको ऋण प्राप्त करने के लिए ही $2,000 का भुगतान करना होगा।
यह शुल्क आमतौर पर आपकी कुल ऋण राशि से काटा जाता है, जिसका अर्थ है कि आपको वास्तव में उधार ली गई राशि से कम पैसा मिलेगा। ऋणदाता इसे "प्रसंस्करण शुल्क", "प्रशासन शुल्क" या "आवेदन शुल्क" जैसे नामों से छिपा सकते हैं, लेकिन वे सभी एक ही उद्देश्य की पूर्ति करते हैं।
ऋण देने में मूल शुल्क का उद्देश्य
आप पूछ सकते हैं, “ऋणदाता ब्याज क्यों नहीं ले सकता?” ब्याज पैसे उधार देने की चल रही लागत का भुगतान करता है, जबकि मूल शुल्क ऋण मूल की प्रारंभिक लागतों को वसूलने में मदद करता है। इनमें शामिल हैं:
- क्रेडिट इतिहास का सत्यापन
- संपत्ति का मूल्यांकन करना (बंधक के लिए)
- दस्तावेज़ प्रबंधन
- आंतरिक कर्मचारियों या तीसरे पक्ष के प्रोसेसरों को भुगतान करना
यह ऐसा है जैसे आप कॉन्सर्ट टिकट के लिए भुगतान करते हैं और फिर अपनी सीट सुरक्षित करने के लिए सुविधा शुल्क का भुगतान करते हैं। आप पर्दे के पीछे प्रशासनिक कार्य कर रहे हैं। हालांकि यह कष्टप्रद है, लेकिन इस शुल्क को समझना इसे कम करने या यहां तक कि इसे पूरी तरह से खत्म करने का तरीका सीखने का पहला कदम है।
ऋण के प्रकार जो मूल शुल्क लेते हैं
हर लोन में ओरिजिनेशन फीस नहीं होती, लेकिन कई लोन में होती है। आइए जानते हैं उन सबसे आम प्रकार के लोन में जिनमें आपको यह शुल्क देना पड़ सकता है।
गिरवी रखकर लिया गया ऋण
गृह ऋणदाता अक्सर एक प्रारंभिक शुल्क लेते हैं जो आमतौर पर ऋण राशि का 0.5% से 1% के बीच होता है । बड़ी ऋण राशि के मामले में, आधा प्रतिशत भी हजारों डॉलर का अंतर ला सकता है। यह शुल्क गृह ऋण से संबंधित व्यापक कागजी कार्रवाई और नियामक आवश्यकताओं की भरपाई में सहायक होता है। कुछ ऋणदाता उच्च ब्याज दर चुकाने पर इस शुल्क को माफ या कम कर सकते हैं - यह एक ऐसा समझौता है जिसका आपको सावधानीपूर्वक मूल्यांकन करना चाहिए।
व्यक्तिगत ऋण
व्यक्तिगत ऋणों, विशेष रूप से असुरक्षित ऋणों पर सबसे अधिक प्रारंभिक शुल्क लगता है। यह ऋण राशि का 1% से 8% तक हो सकता है । ऋणदाता इस शुल्क का उपयोग स्वयं को सुरक्षित रखने के लिए करते हैं, क्योंकि असुरक्षित ऋणों में जोखिम अधिक होता है। सटीक प्रतिशत आपके क्रेडिट स्कोर, आय और ऋण-से-आय अनुपात जैसे कारकों पर निर्भर करता है।
उदाहरण के लिए, उत्कृष्ट क्रेडिट स्कोर वाले किसी व्यक्ति से 1% शुल्क लिया जा सकता है, जबकि सामान्य क्रेडिट स्कोर वाले उधारकर्ता को 6% या 7% के करीब शुल्क का सामना करना पड़ सकता है।
छात्र ऋण
संघीय छात्र ऋणों में कोई पारंपरिक ऋण आरंभ शुल्क नहीं होता है, लेकिन इनमें ऋण शुल्क शामिल होता है , जो उसी तरह कार्य करता है। 2024-2025 शैक्षणिक वर्ष से, संघीय प्रत्यक्ष सब्सिडी वाले और गैर-सब्सिडी वाले ऋणों पर लगभग 1.057% का शुल्क लगता है, और PLUS ऋणों पर लगभग 4.228% का शुल्क लगता है । निजी छात्र ऋणदाता जोखिम मूल्यांकन के आधार पर अपना स्वयं का ऋण आरंभ शुल्क ले सकते हैं।
ऑटो ऋण और व्यवसाय ऋण
आम तौर पर ऑटो लोन में शुरुआती शुल्क कम या न के बराबर होता है, क्योंकि उधारदाताओं के बीच प्रतिस्पर्धा के कारण लागत न्यूनतम रहती है। हालांकि, व्यावसायिक लोन में शुरुआती शुल्क काफी अधिक हो सकता है, कभी-कभी 5% तक , क्योंकि व्यावसायिक ऋण देना जटिल और जोखिम भरा होता है।
व्यवसाय मालिकों को इन शुल्कों की बारीकी से जांच करनी चाहिए, क्योंकि ये वित्तपोषण के प्रारंभिक चरणों के दौरान नकदी प्रवाह को नाटकीय रूप से प्रभावित कर सकते हैं।
उत्पत्ति शुल्क की गणना कैसे की जाती है
प्रतिशत बनाम फ्लैट शुल्क मॉडल
मूल शुल्क की गणना आमतौर पर ऋण राशि के प्रतिशत के रूप में की जाती है। उदाहरण के लिए:
| ऋण की राशि | उत्पत्ति शुल्क % | कुल शुल्क |
|---|---|---|
| $100,000 | 1% | $1,000 |
| $50,000 | 2% | $1,000 |
| $10,000 | 5% | $500 |
कुछ ऋणदाता, विशेष रूप से व्यक्तिगत ऋण और पे-डे ऋण बाज़ारों में, प्रतिशत के बजाय एक निश्चित शुल्क की पेशकश कर सकते हैं। एक निश्चित शुल्क मॉडल सीधा है: आपसे $300 का शुल्क लिया जा सकता है, चाहे आपका ऋण $5,000 हो या $20,000।
लागत को प्रभावित करने वाले कारक
आप कितना भुगतान करेंगे, इस पर कई कारक प्रभाव डाल सकते हैं:
- क्रेडिट अंकउच्च स्कोर से सामान्यतः फीस कम होती है।
- ऋण की राशिबड़े ऋणों पर शुल्क का प्रतिशत कम हो सकता है।
- ऋण प्रकारअसुरक्षित ऋण अक्सर उच्च शुल्क के साथ आते हैं।
- ऋणदाता का प्रकारबैंकों, क्रेडिट यूनियनों और ऑनलाइन ऋणदाताओं के अलग-अलग मूल्य निर्धारण मॉडल हैं।
- बाजार की स्थितियांउच्च ब्याज दर के वातावरण में ऋणदाता व्यवसाय के लिए प्रतिस्पर्धा करते हुए, मूल शुल्क कम कर सकते हैं।
यदि आप समझदार हैं, तो आप इन कारकों का उपयोग बेहतर शर्तों पर बातचीत करने या अधिक अनुकूल दरों वाले ऋणदाता को चुनने के लिए कर सकते हैं।
उत्पत्ति शुल्क की औसत लागत
विभिन्न ऋण प्रकारों के लिए औसत शुल्क
ऋणदाता क्या शुल्क लेते हैं, इसका अनुमान लगाने से आपको अधिक शुल्क लेने से बचने में मदद मिल सकती है। यहाँ लोकप्रिय ऋण प्रकारों में औसत आरंभिक शुल्क का एक त्वरित विवरण दिया गया है:
| ऋण प्रकार | औसत उत्पत्ति शुल्क |
|---|---|
| बंधक ऋण | ऋण राशि का 0.5% – 1% |
| व्यक्तिगत ऋण | ऋण राशि का 1% – 8% |
| विद्यार्थी ऋण | ऋण राशि का 1% – 4.2% |
| ऑटो ऋण | आमतौर पर $0 या बहुत कम |
| व्यवसाय ऋण | ऋण राशि का 1% – 5% |
होम लोन बाजार में, 300,000 डॉलर के होम लोन पर 1% ब्याज दर का मतलब है 3,000 डॉलर अग्रिम भुगतान करना। यह एक बड़ा झटका हो सकता है, खासकर तब जब आप पहले से ही डाउन पेमेंट, क्लोजिंग कॉस्ट और शिफ्टिंग खर्चों के लिए आर्थिक तंगी से जूझ रहे हों।
व्यक्तिगत ऋण सबसे अलग-अलग होते हैं। उदाहरण के लिए, असुरक्षित व्यक्तिगत ऋण देने वाले फिनटेक ऋणदाता अक्सर जोखिम को कम करने के लिए एक बहुत बड़ा आरंभिक शुल्क लेते हैं, खासकर अगर आपका क्रेडिट सही नहीं है। दूसरी तरफ, संघीय कार्यक्रमों से छात्र ऋण में अत्यधिक विनियमित शुल्क होते हैं, जिससे उन्हें अधिक पूर्वानुमानित बनाया जा सकता है।
क्षेत्रीय और ऋणदाता भिन्नताएँ
भूगोल आश्चर्यजनक रूप से बड़ी भूमिका निभा सकता है। प्रतिस्पर्धी शहरी बाजारों (जैसे न्यूयॉर्क या सैन फ्रांसिस्को) में ऋणदाता उधारकर्ताओं को जीतने के लिए कम मूल शुल्क की पेशकश कर सकते हैं, जबकि छोटे क्षेत्रीय ऋणदाता मानकीकृत दरों पर टिके रह सकते हैं।
इसके अलावा, ऋणदाता के साथ आपका रिश्ता भी मायने रखता है। मौजूदा ग्राहक या कई खातों वाले उधारकर्ता शुल्क छूट या छूट के लिए पात्र हो सकते हैं। इधर-उधर जाकर मोल-तोल करना (सचमुच!) फायदेमंद होता है।
न केवल ब्याज दरों की तुलना करना बल्कि मूल शुल्क सहित कुल ऋण लागतों की तुलना करना भी आवश्यक है। कभी-कभी बिना किसी मूल शुल्क के थोड़ी अधिक ब्याज दर वास्तव में ऋण की अवधि के दौरान आपको पैसे बचा सकती है।
मूल शुल्क आपके ऋण को कैसे प्रभावित करता है
अल्पकालिक बनाम दीर्घकालिक लागत पर विचार
आप शायद मूल शुल्क को नज़रअंदाज़ करने के लिए प्रेरित हों क्योंकि यह एक बार का खर्च लगता है। लेकिन मूर्ख मत बनिए; एक "छोटा" शुल्क भी आपके वित्त पर बहुत बड़ा प्रभाव डाल सकता है।
अल्पकालिक प्रभाव: आमतौर पर, ऋण वितरण राशि में से एक प्रारंभिक शुल्क (ओरिजिनेशन फीस) घटा दिया जाता है। उदाहरण के लिए, यदि आपको 5% प्रारंभिक शुल्क के साथ 10,000 डॉलर का व्यक्तिगत ऋण स्वीकृत होता है, तो आपको केवल 9,500 डॉलर ही प्राप्त होंगे। हालांकि, आपको पूरे 10,000 डॉलर ब्याज सहित चुकाने होंगे, जिससे आपके ऋण की लागत प्रभावी रूप से बढ़ जाती है।
दीर्घकालिक प्रभाव: उच्च प्रारंभिक शुल्क आपको मूल योजना से अधिक उधार लेने के लिए मजबूर कर सकता है, जिससे समय के साथ ब्याज भुगतान बढ़ जाता है। 3,000 डॉलर का प्रारंभिक शुल्क आपके ऋण में जुड़कर चक्रवृद्धि ब्याज के कारण 30 वर्षों में 4,000 डॉलर या उससे अधिक का बोझ डाल सकता है।
मुख्य बात यह है कि लोन की आजीवन लागत के मुकाबले शुरुआती नुकसान का मूल्यांकन किया जाए। कभी-कभी शुल्क का भुगतान करने से आपको बेहतर ब्याज दर मिल सकती है, जिससे समय के साथ पैसे की बचत होती है। दूसरी बार, यह एक अनावश्यक खर्च है जिसे आप थोड़ी सी सावधानी से टाल सकते हैं।
वार्षिक ब्याज दर (ए.पी.आर.) और उधार लेने की वास्तविक लागत
ऋणों की तुलना करते समय, केवल ब्याज दर पर ही नहीं, बल्कि वार्षिक प्रतिशत दर (APR) पर भी ध्यान दें । APR में सभी अग्रिम शुल्क शामिल होते हैं, जिनमें ऋण देने की प्रक्रिया के लिए लिए गए शुल्क भी शामिल हैं, जिससे आपको ऋण की वास्तविक लागत का स्पष्ट अंदाजा लग जाता है।
उदाहरण के लिए:
| ऋण ए | ऋण बी |
|---|---|
| 6% ब्याज + 0% शुल्क = 6% एपीआर | 5% ब्याज + 2% मूल शुल्क = 6.5% APR |
इस मामले में, उच्च ब्याज दर के बावजूद लोन ए वास्तव में सस्ता है। हमेशा बारीक प्रिंट की जांच करें और गणित करें। यदि आप ध्यान नहीं दे रहे हैं तो मूल शुल्क उधारदाताओं के लिए थोड़ा सा लाभ बढ़ाने वाला हो सकता है।
आरंभिक शुल्क पर बचत के तरीके
उधारदाताओं की तलाश करें
पहले लोन ऑफर को ही स्वीकार न करें। समय निकालकर कई उधारदाताओं (बैंक, क्रेडिट यूनियन, ऑनलाइन प्लेटफॉर्म और पीयर-टू-पीयर लेंडर्स) से कोटेशन मांगें। आपको यह जानकर आश्चर्य होगा कि लोन देने की शुरुआती फीस कितनी अलग-अलग हो सकती है। कुछ ऑनलाइन उधारदाता तो उधारकर्ताओं को आकर्षित करने के लिए "बिना फीस वाले" लोन का विज्ञापन भी करते हैं।
मूल्यांकन करने के लिए एक तुलना तालिका बनाएं:
- ब्याज दर
- अप्रैल
- उत्पत्ति शुल्क
- ऋण की अवधि
- कुल चुकौती राशि
इससे आपको सूचित निर्णय लेने में मदद मिलेगी।
फीस पर बातचीत करें
हां, आप निश्चित रूप से आरंभिक शुल्क पर बातचीत कर सकते हैं। खासकर यदि आप उत्कृष्ट क्रेडिट वाले एक मजबूत उधारकर्ता हैं, तो ऋणदाता अक्सर आपका व्यवसाय जीतने के लिए शुल्क पर समझौता करने को तैयार रहते हैं। यहाँ कुछ सुझाव दिए गए हैं:
- प्रतिस्पर्धी प्रस्ताव प्राप्त करें और उनका लाभ उठाएं।
- स्वचालित भुगतान या अपने वेतन के सीधे जमा के बदले में शुल्क में कमी की मांग करें।
- यदि आप दोबारा ग्राहक बन रहे हैं तो उन्हें अपनी वफादारी की याद दिलाएं।
पूछने से कभी कोई नुकसान नहीं होता। सबसे खराब बात तो यह है कि वे 'नहीं' कह सकते हैं।
बिना शुल्क वाले ऋण प्रस्तावों पर विचार करें
कुछ ऋणदाता बिना किसी आरंभिक शुल्क वाले ऋणों का विज्ञापन करते हैं। सावधान रहें - ये ऋण अंतर को पूरा करने के लिए उच्च ब्याज दर ले सकते हैं। यह देखने के लिए संख्याओं को देखें कि आपके बजट के लिए कौन सा विकल्प बेहतर है।
फिर भी, बिना शुल्क वाले ऋण अल्पकालिक उधारकर्ताओं के लिए एक बढ़िया विकल्प हो सकते हैं जो बड़ी अग्रिम किस्त से बचना चाहते हैं।
अपने क्रेडिट स्कोर में सुधार करें
आपका क्रेडिट स्कोर यह निर्धारित करने में बहुत बड़ी भूमिका निभाता है कि आप आरंभिक शुल्क का भुगतान करेंगे या नहीं और यह कितना होगा। अपना स्कोर सुधारने के लिए:
- मौजूदा ऋण का भुगतान करें।
- सभी भुगतान समय पर करें।
- बहुत अधिक नये क्रेडिट खाते खोलने से बचें।
- त्रुटियों के लिए अपनी क्रेडिट रिपोर्ट की नियमित समीक्षा करें।
एक मजबूत क्रेडिट प्रोफ़ाइल आपको अधिक बातचीत करने की शक्ति और सबसे अनुकूल ऋण शर्तों तक पहुंच प्रदान करती है।
लाल झण्डे और छिपे हुए शुल्क जिन पर ध्यान देना चाहिए
जबकि मूल शुल्क मानक हैं, कुछ ऋणदाता अलग-अलग नामों के तहत अतिरिक्त शुल्क लगाते हैं। यदि आप सावधान नहीं हैं, तो आपको अपेक्षा से सैकड़ों या हज़ारों ज़्यादा भुगतान करना पड़ सकता है। यहाँ सबसे आम लाल झंडे दिए गए हैं जिन पर ध्यान देना चाहिए:
- प्रक्रिया शुल्ककभी-कभी मूल शुल्क के साथ दोहरा बिल भी भेजा जाता है।
- आवेदन शुल्ककुछ ऋणदाता केवल कागजी कार्रवाई पूरी करने के लिए शुल्क लेते हैं - जो कि ज्यादातर मामलों में पूरी तरह अनावश्यक होता है।
- दस्तावेज़ तैयार करने का शुल्क: एक और अनावश्यक शुल्क; दस्तावेज़ तैयार करने का शुल्क पहले से ही मूल शुल्क के अंतर्गत कवर किया जाना चाहिए।
- पूर्व भुगतान दंडकुछ संदिग्ध ऋणदाता आपको ऋण का समय से पहले भुगतान करने पर दंडित करते हैं, जिससे आपको अधिकतम ब्याज चुकाने के लिए बाध्य होना पड़ता है।
अपनी सुरक्षा कैसे करें:
- पूर्ण ऋण अनुमान लिखित रूप में प्राप्त करें।
- ऋणदाताओं की तुलना करें।
- सीधे पूछें: “क्या कोई अन्य शुल्क है जिसके बारे में मुझे पता होना चाहिए?”
- बारीक अक्षरों को ध्यानपूर्वक पढ़ें।
याद रखें, एक प्रतिष्ठित ऋणदाता बिना किसी हिचकिचाहट के सभी शुल्कों का खुलासा कर देगा। अगर कुछ गलत लगता है, तो अपने अंतर्ज्ञान पर भरोसा करें और दूर चले जाएँ।
उत्पत्ति शुल्क के कानूनी और विनियामक पहलू
ऋण अधिनियम में सच्चाई (TILA)
1968 में पारित ट्रुथ इन लेंडिंग एक्ट के अनुसार, ऋणदाताओं को ऋण की वास्तविक लागत के बारे में पारदर्शी होना चाहिए। इसमें निम्नलिखित का खुलासा करना शामिल है:
- वार्षिक प्रतिशत दर (APR)
- कुल वित्त प्रभार
- भुगतान अनुसूची
- कोई भी आरंभिक या आवेदन शुल्क
टीआईएलए उधारकर्ताओं को यह स्पष्ट रूप से समझने का अधिकार देता है कि वे क्या भुगतान कर रहे हैं, तथा यह ऋणदाताओं को ऋण ढांचे के भीतर शुल्क छिपाने से रोकता है।
उपभोक्ता वित्तीय संरक्षण ब्यूरो (सीएफपीबी) दिशानिर्देश
सीएफपीबी का गठन निष्पक्ष ऋण देने की प्रथाओं को लागू करने और उपभोक्ताओं को शिकारी ऋण देने से बचाने के लिए किया गया था। सीएफपीबी नियमों के तहत:
- उधारदाताओं को एक प्रदान करना होगा ऋण अनुमान बंधक के लिए फॉर्म, जिसमें मूल शुल्क सहित सभी शुल्क दर्शाए गए हों।
- छात्र और व्यक्तिगत ऋण के लिए, ऋणदाताओं को ऋण की कुल लागत को प्रभावित करने वाले किसी भी शुल्क का स्पष्ट रूप से खुलासा करना होगा।
- उधारकर्ताओं को निम्नलिखित सुविधाएं प्रदान की जानी चाहिए: समापन प्रकटीकरण (बंधक के लिए) ऋण को अंतिम रूप देने से कम से कम तीन व्यावसायिक दिन पहले।
सीएफपीबी उन उधारदाताओं की भी जांच करता है और उन्हें दंडित करता है जो भ्रामक शुल्क प्रथाओं में संलग्न हैं। अगर आपको कभी ऐसा लगे कि किसी उधारदाता ने आपको गुमराह किया है, तो आप जांच के लिए सीएफपीबी में शिकायत दर्ज करा सकते हैं।
सलाह: इन कानूनों के तहत विनियमित ऋणदाता अधिक सुरक्षित विकल्प हैं। संदेह की स्थिति में, बैंकों, क्रेडिट यूनियनों और स्थापित ऑनलाइन ऋणदाताओं से ही ऋण लें जो संघीय दिशानिर्देशों का पालन करते हैं।
मूल शुल्क का भुगतान करने के पक्ष और विपक्ष
वित्त में ज़्यादातर चीज़ों की तरह, मूल शुल्क सार्वभौमिक रूप से अच्छे या बुरे नहीं होते। आइए इसके फ़ायदे और नुकसानों पर नज़र डालें।
फ़ायदे
- कम ब्याज दरेंआरंभिक शुल्क का अग्रिम भुगतान करने से आपकी ब्याज दर कम हो सकती है, जिससे समय के साथ धन की बचत होगी।
- प्रशासनिक कार्य शामिल हैंयह शुल्क ऋणदाता को आपके ऋण को शीघ्रता और कुशलता से संसाधित करने के लिए क्षतिपूर्ति करता है।
- बातचीत हो सकती हैमजबूत उधारकर्ता अक्सर शुल्क पर बातचीत कर सकते हैं या उसे ख़त्म कर सकते हैं।
- अनुमानित लागत: TILA आवश्यकताओं के तहत उत्पत्ति शुल्क आमतौर पर पहले ही बता दिया जाता है।
नुकसान
- उच्च अग्रिम लागतआपको समापन पर अधिक नकदी की आवश्यकता होगी या ऋण वितरण से कम राशि प्राप्त होगी।
- ऋण आय कम हो जाती है10,000% शुल्क के साथ $5 का ऋण आपको केवल $9,500 देता है।
- भ्रामक प्रथाओं की संभावनाअनैतिक ऋणदाता विभिन्न नामों के तहत छुपे हुए शुल्क जोड़ सकते हैं।
- हमेशा सार्थक नहींकभी-कभी थोड़ी अधिक ब्याज दर वाला बिना शुल्क वाला ऋण बेहतर सौदा हो सकता है।
निर्णय लेने से पहले , उधार लेने की कुल लागत की गणना करना महत्वपूर्ण है । ऑनलाइन लोन कैलकुलेटर जैसे टूल आपको यह पता लगाने में मदद कर सकते हैं कि क्या आपकी वित्तीय स्थिति के लिए लोन शुल्क देना उचित है या नहीं। या हमसे संपर्क करें ।
वास्तविक जीवन के उदाहरण और मामले का अध्ययन
आइए दो उधारकर्ता परिदृश्यों का अन्वेषण करें, ताकि यह देखा जा सके कि मूल शुल्क वास्तविक लोगों को किस प्रकार प्रभावित कर सकता है:
केस स्टडी 1: सारा का व्यक्तिगत ऋण
सारा को उच्च ब्याज वाले क्रेडिट कार्ड ऋण को समेकित करने के लिए $20,000 की आवश्यकता थी। ऋणदाता A ने उसे 5% ब्याज दर के साथ 6% मूल शुल्क की पेशकश की। ऋणदाता B के पास कोई मूल शुल्क नहीं था, लेकिन उसने 9% ब्याज दर की पेशकश की।
| ऋणदाता | ऋण की राशि | उत्पत्ति शुल्क | ब्याज दर | 5 वर्षों में कुल भुगतान |
|---|---|---|---|---|
| A | $20,000 | $1,000 | 6% | ~ $ 23,200 |
| B | $20,000 | $0 | 9% | ~ $ 25,400 |
सारा ने ऋणदाता A को चुना, अग्रिम शुल्क का भुगतान किया, और पांच वर्षों में ब्याज के रूप में 2,000 डॉलर से अधिक की बचत की।
केस स्टडी 2: जेम्स का बंधक ऋण
जेम्स $350,000 का घर खरीद रहा था। उसके बैंक ने उसे 1% ब्याज दर के साथ 3,500% मूल शुल्क ($5.25) की पेशकश की, जबकि एक क्रेडिट यूनियन ने कोई मूल शुल्क नहीं बल्कि 5.75% की दर की पेशकश की।
30 वर्षों में वार्षिक प्रतिशत ब्याज दर (एपीआर) और कुल भुगतान की तुलना करने के बाद, जेम्स को एहसास हुआ कि प्रारंभिक शुल्क का भुगतान करने से उसे अपने गृह ऋण की पूरी अवधि में कुल भुगतान में लगभग 17,000 डॉलर की बचत हुई।
सबक: हमेशा हिसाब-किताब सही से करें। सबसे कम शुरुआती लागत हमेशा लंबे समय में सबसे सस्ती नहीं होती।
आरंभिक शुल्क कम करने के लिए विशेषज्ञ सुझाव
उच्च मूल शुल्क के साथ फंसना कोई पूर्व निर्धारित निष्कर्ष नहीं है। यहाँ वित्तीय विशेषज्ञों की आजमाई हुई और सच्ची रणनीतियाँ दी गई हैं, जिससे आप अपने पैसे को अपनी जेब में रख सकते हैं।
- एक मजबूत क्रेडिट प्रोफ़ाइल बनाएं आपका क्रेडिट स्कोर आपके लिए सबसे बढ़िया सौदेबाजी चिप है। आपका स्कोर जितना अधिक होगा, आप ऋणदाताओं के लिए उतने ही कम जोखिम भरे दिखाई देंगे, और आपको उतनी ही बेहतर शर्तें दी जाएँगी - जिसमें कम या शून्य आरंभिक शुल्क भी शामिल है। ऋण का भुगतान करें, सभी भुगतान समय पर करें, और ऋण लेने से ठीक पहले नए ऋण के लिए आवेदन करने से बचें।
- कई ऋणदाताओं के साथ पूर्व-योग्यता प्राप्त करें प्रीक्वालिफिकेशन से आपके क्रेडिट पर कोई असर नहीं पड़ता है और आप ऑफ़र की तुलना एक-दूसरे से कर सकते हैं। इस जानकारी का इस्तेमाल अपने फ़ायदे के लिए करें और सबसे कम संभव फ़ीस पर बातचीत करें।
- शुल्क माफ़ी के लिए पूछें कई उधारकर्ताओं को यह एहसास नहीं होता कि आप मूल शुल्क को माफ़ करने या कम करने के लिए आसानी से कह सकते हैं। यदि आप एक वफ़ादार ग्राहक हैं, आपके पास कई खाते हैं, या आप यह साबित करने के लिए दस्तावेज़ लाते हैं कि आप कम जोखिम वाले उधारकर्ता हैं, तो ऋणदाता आपको छूट दे सकते हैं।
- प्रतिस्पर्धा का लाभ उठाएँ ऋणदाताओं को बताएं कि आप खरीदारी कर रहे हैं। बैंक और ऑनलाइन ऋणदाता आपका व्यवसाय खोना नहीं चाहते हैं, इसलिए वे प्रतिस्पर्धी के प्रस्ताव से मेल खाने या उससे बेहतर पेशकश कर सकते हैं।
- बिना शुल्क वाले ऋण प्रमोशन की जांच करें खास तौर पर प्रतिस्पर्धी बाज़ारों में, ऋणदाता कभी-कभी उधारकर्ताओं को आकर्षित करने के लिए विशेष नो-ओरिजिनेशन-फीस डील ऑफ़र करते हैं। इन ऑफ़र के लिए सतर्क रहें, लेकिन हमेशा दोबारा जाँच लें कि वे उच्च छिपी हुई लागतों के साथ नहीं आते हैं।
- अल्पावधि वेतन-दिवस या उच्च-शुल्क ऋण से बचें इनमें अक्सर बहुत ज़्यादा आरंभिक और प्रसंस्करण शुल्क शामिल होते हैं। स्पष्ट, पारदर्शी शुल्क संरचना वाले विनियमित उधारदाताओं के साथ रहें।
- अपने ऋण की शर्तों को समझें सुनिश्चित करें कि आप ठीक से समझते हैं कि आपकी मूल फीस की गणना कैसे की जाती है। ऋण अनुमान और समापन प्रकटीकरण (बंधक के लिए) को ध्यान से पढ़ें। किसी भी ऐसी वस्तु पर सवाल उठाने से न डरें जो समझ में न आए।
- बंडल सेवाएँ कुछ बैंक लोन फीस पर छूट देते हैं यदि आपके पास उनके साथ कई उत्पाद हैं (चेकिंग अकाउंट, क्रेडिट कार्ड, निवेश खाते)। पूछें कि क्या आप रिलेशनशिप डिस्काउंट के लिए योग्य हैं।
सावधानीपूर्वक योजना और सक्रिय दृष्टिकोण के साथ, आप अक्सर अपने उद्गम शुल्क में कटौती कर सकते हैं या इसे पूरी तरह से टाल सकते हैं।
मूल शुल्क के बारे में अक्सर पूछे जाने वाले प्रश्न
प्रश्न 1: क्या मुझे बिना किसी प्रारंभिक शुल्क के ऋण मिल सकता है? जी हां, कई ऋणदाता बिना शुल्क वाले ऋण प्रदान करते हैं, विशेष रूप से व्यक्तिगत ऋण और वाहन ऋण के लिए। हालांकि, हमेशा कुल लागत की तुलना करें क्योंकि बिना शुल्क वाले ऋण पर ब्याज दर अधिक हो सकती है।
प्रश्न 2: क्या लोन शुरू करने का शुल्क कर कटौती योग्य है? व्यक्तिगत ऋणों के लिए, नहीं। हालांकि, कुछ मामलों में, बंधक ऋणों पर लोन शुरू करने का शुल्क बंधक ब्याज के रूप में कर कटौती योग्य हो सकता है। व्यक्तिगत सलाह के लिए हमेशा किसी कर विशेषज्ञ से परामर्श लें।
प्रश्न 3: व्यक्तिगत ऋणों में बंधक ऋणों की तुलना में अधिक आरंभिक शुल्क क्यों होता है? व्यक्तिगत ऋण आमतौर पर असुरक्षित होते हैं, जिसका अर्थ है कि उनके पीछे कोई गिरवी नहीं होती। ऋणदाता के लिए यह उच्च जोखिम अक्सर अधिक आरंभिक शुल्क का कारण बनता है।
प्रश्न 4: क्या मैं अपनी ऋण प्रक्रिया शुल्क पर बातचीत कर सकता हूँ? बिलकुल! विशेष रूप से अच्छे क्रेडिट स्कोर और कई ऋण प्रस्तावों के साथ, ऋणदाता अक्सर ऋण प्रक्रिया शुल्क को कम करने या यहाँ तक कि माफ करने के लिए भी तैयार रहते हैं।
प्रश्न 5: यदि मैं ऋण देने का प्रारंभिक शुल्क अग्रिम रूप से नहीं चुका पाता/पाती हूँ तो क्या होगा? अधिकांश ऋणदाता यह शुल्क आपके ऋण की राशि से काट लेते हैं। उदाहरण के लिए, 10,000 डॉलर के ऋण पर 500 डॉलर का शुल्क लगने पर, आपको ऋण वितरण के समय 9,500 डॉलर प्राप्त होंगे, लेकिन फिर भी आपको 10,000 डॉलर ब्याज सहित चुकाने होंगे।
निष्कर्ष
जब आप पहले से ही ऋणों की जटिल दुनिया में आगे बढ़ रहे हों, तो मूल शुल्क एक कष्टप्रद अतिरिक्त बाधा की तरह लग सकता है। लेकिन यह जानना कि वे वास्तव में क्या हैं, उनकी गणना कैसे की जाती है, और उन्हें कैसे टाला या कम किया जाए, आपको वास्तविक वित्तीय बढ़त दे सकता है। ऋणदाताओं को शब्दजाल या छिपी हुई लागतों से आपको डराने न दें। हमेशा खरीदारी करें, कठिन प्रश्न पूछें, और अपने ऋण विकल्पों की सावधानीपूर्वक तुलना करें। थोड़ा ज्ञान और थोड़ी बातचीत आपको सैकड़ों या हजारों डॉलर बचा सकती है। चाहे आप घर खरीद रहे हों, कार का वित्तपोषण कर रहे हों, ऋण समेकित कर रहे हों, या शिक्षा के लिए भुगतान कर रहे हों, सूचित रहना आपकी सबसे अच्छी रणनीति है।