

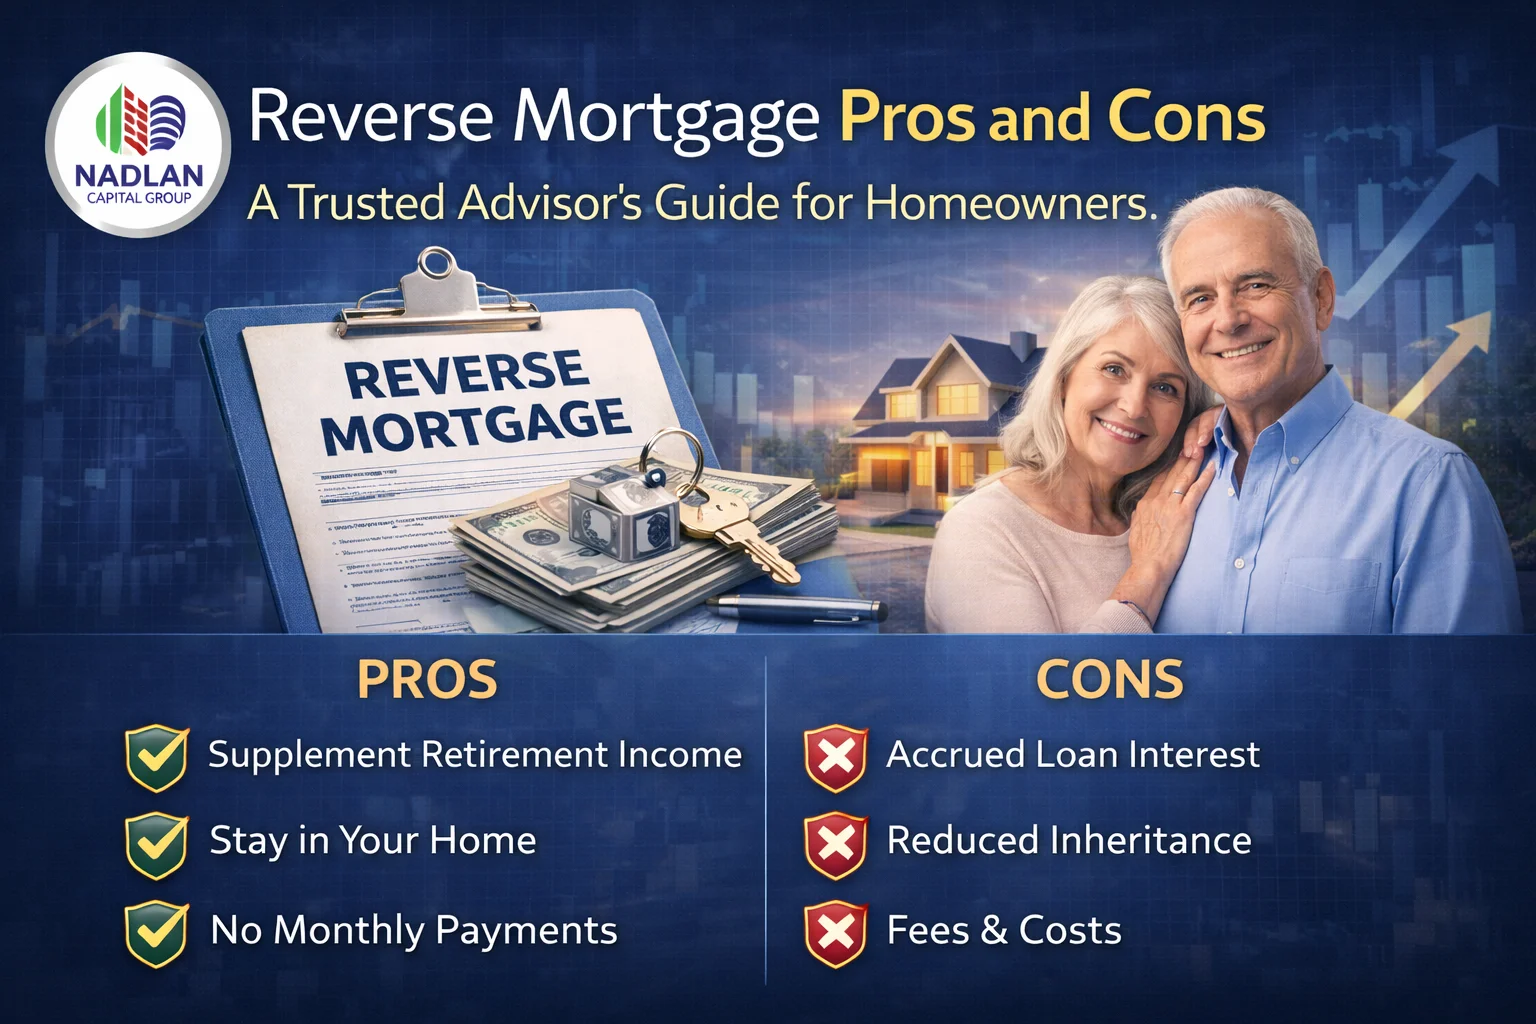
रिवर्स मॉर्गेज अक्सर रिटायरमेंट के लिए तुरंत कैश फ्लो बढ़ाने का एक आसान तरीका लगता है, लेकिन इसके साथ कई फायदे और नुकसान जुड़े होते हैं, जिनका आपको सावधानीपूर्वक आकलन करना चाहिए। अगर आप वरिष्ठ नागरिकों के लिए होम फाइनेंसिंग के विकल्पों पर विचार कर रहे हैं, तो रिवर्स मॉर्गेज के फायदे और नुकसान को समझना आपके होम इक्विटी और भविष्य की सुरक्षा को सुनिश्चित कर सकता है। यह गाइड आपको रिटायरमेंट के लिए बेहतर वित्तीय योजना बनाने में मदद करने के लिए प्रमुख फायदों और नुकसानों को विस्तार से समझाती है। अपनी स्थिति के अनुसार तैयार किए गए रचनात्मक फाइनेंसिंग विकल्पों के बारे में अधिक जानकारी के लिए, नाडलान कैपिटल ग्रुप की वेबसाइट पर जाएं ।
उत्क्रम बंधक क्या है?
मूल परिभाषा
रिवर्स मॉर्टगेज एक ऐसा ऋण है जो 62 वर्ष या उससे अधिक आयु के गृहस्वामियों को उपलब्ध होता है और उन्हें अपने घर में जमा इक्विटी के आधार पर ऋण लेने की अनुमति देता है। पारंपरिक मॉर्टगेज के विपरीत, जिसमें आप ऋणदाता को मासिक भुगतान करते हैं, रिवर्स मॉर्टगेज में आपको भुगतान मिलता है। ऋण राशि समय के साथ बढ़ती जाती है और आमतौर पर घर बेचने, स्थायी रूप से घर छोड़ने या मृत्यु होने पर चुकाई जाती है।
सबसे आम प्रकार का ऋण होम इक्विटी कन्वर्जन मॉर्गेज (HECM) है, जिसका बीमा संघीय आवास प्रशासन द्वारा किया जाता है। यह वरिष्ठ नागरिकों के लिए गृह वित्तपोषण के सबसे विनियमित और उपभोक्ता-संरक्षित विकल्पों में से एक है।
इस पर किसे विचार करना चाहिए?
रिवर्स मॉर्टगेज उन बुजुर्ग मकान मालिकों के लिए डिज़ाइन किया गया है जिनके पास घर तो है लेकिन नकदी की कमी है। यदि आपके घर में अच्छी-खासी इक्विटी है लेकिन मासिक आय सीमित है, तो यह विकल्प आपको आकर्षक लग सकता है। हालांकि, यह हर किसी के लिए उपयुक्त नहीं है, और रिवर्स मॉर्टगेज के सभी फायदे और नुकसान को समझना एक सही निर्णय लेने की दिशा में पहला कदम है।
रिवर्स मॉर्टगेज के फायदे
अपनी सेवानिवृत्ति आय को पूरक बनाएं
रिवर्स मॉर्टगेज का एक सबसे स्पष्ट लाभ यह है कि आप अपना घर बेचे बिना ही अपनी संपत्ति को नकदी में बदल सकते हैं। निश्चित आय वाले सेवानिवृत्त लोगों के लिए यह वित्तीय राहत का एक महत्वपूर्ण स्रोत हो सकता है। आप एकमुश्त राशि, क्रेडिट लाइन या मासिक किस्तों के रूप में धनराशि प्राप्त कर सकते हैं, जिससे आपको अपनी विशिष्ट आवश्यकताओं के अनुसार लचीलापन मिलता है।
यह वित्तीय नियोजन और सेवानिवृत्ति के उद्देश्यों के लिए विशेष रूप से महत्वपूर्ण है। कई वृद्ध अमेरिकी पाते हैं कि सामाजिक सुरक्षा और बचत अकेले बढ़ती स्वास्थ्य देखभाल लागत, घर के रखरखाव या रोजमर्रा के खर्चों को पूरा नहीं कर पाते हैं। रिवर्स मॉर्टगेज इस कमी को पूरा कर सकता है।
मासिक बंधक भुगतान की आवश्यकता नहीं है
रिवर्स मॉर्टगेज में, जब तक आप अपने घर में मुख्य निवास के रूप में रहते हैं, तब तक आपको मासिक ऋण भुगतान करने की आवश्यकता नहीं होती है। इससे सेवानिवृत्ति के वर्षों के दौरान वित्तीय दबाव काफी कम हो सकता है। आपको संपत्ति कर, गृहस्वामी बीमा और संपत्ति का रखरखाव तो करना ही होगा, लेकिन मासिक ऋण भुगतान न होने से अन्य प्राथमिकताओं के लिए पैसे बच सकते हैं।
आप अपने घर के मालिक बने रहेंगे।
एक आम गलतफहमी यह है कि रिवर्स मॉर्टगेज लेने पर बैंक आपका घर ले लेता है। यह सही नहीं है। संपत्ति का स्वामित्व और मालिकाना हक आपके पास ही रहता है। ऋणदाता घर पर ग्रहणाधिकार लगाता है, लेकिन जब तक आप ऋण की शर्तों को पूरा करते हैं, तब तक आप ही घर के मालिक बने रहते हैं।
कर-मुक्त आय
रिवर्स मॉर्गेज से मिलने वाली रकम को आम तौर पर कर योग्य आय नहीं माना जाता है। इसका कारण यह है कि यह आय नहीं बल्कि ऋण के रूप में प्राप्त राशि है। कर सीमाओं का सावधानीपूर्वक प्रबंधन करने वाले सेवानिवृत्त लोगों के लिए, यह एक महत्वपूर्ण लाभ हो सकता है जिस पर कर सलाहकार से चर्चा करना उचित होगा।
गैर-उपाय संरक्षण
HECM लोन गैर-रिकोर्स लोन होते हैं। इसका मतलब यह है कि अगर घर की बिक्री के समय लोन की राशि घर के मूल्य से अधिक हो जाती है, तो न तो आप और न ही आपके वारिस अंतर के लिए जिम्मेदार होंगे। FHA बीमा सीमा तक, ऋणदाता उस नुकसान की भरपाई करता है। यह एक मजबूत उपभोक्ता संरक्षण सुविधा है जो कई उधारकर्ताओं को मानसिक शांति प्रदान करती है।
रिवर्स मॉर्टगेज के नुकसान
समय के साथ ऋण की राशि बढ़ती जाती है
रिवर्स मॉर्टगेज की सबसे बड़ी कमियों में से एक यह है कि इसमें लोन की राशि समय के साथ घटती नहीं बल्कि बढ़ती जाती है। बकाया राशि पर ब्याज लगता रहता है, और चूंकि कोई मासिक भुगतान नहीं किया जाता, इसलिए ब्याज चक्रवृद्धि होता रहता है। कई वर्षों में, इससे आपके घर की शेष इक्विटी काफी कम हो सकती है।
जो गृहस्वामी अपनी संपत्ति अपने उत्तराधिकारियों को देना चाहते हैं, उनके लिए यह एक गंभीर विचारणीय विषय है। आप जितने लंबे समय तक घर में रहेंगे, उत्तराधिकारियों को देने के लिए उपलब्ध इक्विटी उतनी ही कम हो सकती है।
प्रारंभिक और चालू लागत
रिवर्स मॉर्टगेज लेना महंगा पड़ सकता है। क्लोजिंग कॉस्ट, ओरिजिनेशन फीस, मॉर्टगेज इंश्योरेंस प्रीमियम और सर्विसिंग फीस जल्दी से जुड़कर काफी रकम बन सकती है। ये लागतें अक्सर लोन में ही शामिल कर दी जाती हैं, जिसका मतलब है कि ये आपके बकाया राशि को पहले दिन से ही बढ़ा देती हैं।
वरिष्ठ नागरिकों के लिए गृह वित्तपोषण विकल्पों की तुलना करते समय, डाउनसाइज़िंग, होम इक्विटी लाइन ऑफ क्रेडिट या अन्य ऋण उत्पादों जैसे विकल्पों के मुकाबले रिवर्स मॉर्टगेज की कुल लागत की गणना करना उचित है। नाडलान कैपिटल ग्रुप आपको सरल भाषा में इन तुलनाओं को समझा सकता है ताकि आप पूरी स्थिति को समझ सकें।
फौजदारी का जोखिम
हालांकि आपको मासिक बंधक भुगतान नहीं करना पड़ता, फिर भी आपको कुछ दायित्वों को पूरा करना होता है। संपत्ति कर का भुगतान न करने, गृहस्वामी बीमा न कराने या घर की अच्छी स्थिति बनाए न रखने पर डिफ़ॉल्ट हो सकता है और संभावित रूप से संपत्ति ज़ब्त हो सकती है। यह एक ऐसा जोखिम है जो कुछ उधारकर्ताओं को चौंका देता है, विशेष रूप से सीमित बजट वाले लोगों को जो यह मान लेते हैं कि रिवर्स मॉर्गेज से घर से जुड़े सभी वित्तीय दायित्व समाप्त हो जाते हैं।
सरकारी लाभों पर प्रभाव
रिवर्स मॉर्टगेज से प्राप्त धनराशि आमतौर पर सोशल सिक्योरिटी या मेडिकेयर लाभों को प्रभावित नहीं करती है। हालांकि, यदि धनराशि उसी महीने में खर्च नहीं की जाती है जिस महीने वह प्राप्त होती है, तो यह मेडिकेड या सप्लीमेंटल सिक्योरिटी इनकम के लिए पात्रता को प्रभावित कर सकती है। यदि आप इन कार्यक्रमों पर निर्भर हैं या भविष्य में इनकी आवश्यकता पड़ने की आशंका है, तो आगे बढ़ने से पहले किसी लाभ सलाहकार से परामर्श लें।
उत्तराधिकारियों के लिए सीमित लचीलापन
जब कर्जदार की मृत्यु हो जाती है या वह हमेशा के लिए घर छोड़ देता है, तो वारिसों के पास आमतौर पर ऋण चुकाने या संपत्ति बेचने के लिए सीमित समय होता है। यदि वारिस घर अपने पास रखना चाहते हैं, तो उन्हें रिवर्स मॉर्गेज की बकाया राशि का भुगतान करना होगा, जिसके लिए उन्हें पुनर्वित्त या अन्य संपत्तियों का उपयोग करना पड़ सकता है। इससे पहले से ही कठिन समय में परिवार के सदस्यों के लिए तनाव और आर्थिक तंगी पैदा हो सकती है।
होम इक्विटी कन्वर्जन: एचईसीएम प्रोग्राम को समझना
HECM कैसे काम करता है
होम इक्विटी कन्वर्जन मॉर्गेज, रिवर्स मॉर्गेज का संघीय रूप से बीमाकृत संस्करण है और संयुक्त राज्य अमेरिका में रिवर्स मॉर्गेज ऋणों का एक बड़ा हिस्सा इसी श्रेणी में आता है। इसके लिए पात्र होने के लिए, आपकी आयु कम से कम 62 वर्ष होनी चाहिए, घर का पूर्ण स्वामित्व होना चाहिए या उस पर बकाया मॉर्गेज राशि कम होनी चाहिए, और आप उस घर में अपने प्राथमिक निवास के रूप में रहते हों।
आप कितनी राशि उधार ले सकते हैं, यह आपकी उम्र, मौजूदा ब्याज दर और आपके घर के मूल्यांकित मूल्य पर निर्भर करता है। अधिक मूल्य वाले घरों और कम ब्याज दरों वाले वृद्ध उधारकर्ता आमतौर पर अधिक ऋण राशि के लिए पात्र होते हैं।
HECM पर हस्ताक्षर करने से पहले, आपको HUD द्वारा अनुमोदित आवास परामर्शदाता के साथ परामर्श सत्र पूरा करना आवश्यक है। यह कदम यह सुनिश्चित करने के लिए है कि आप प्रतिबद्धता जताने से पहले इस उत्पाद को पूरी तरह से समझ लें।
एचईसीएम बनाम प्रोप्राइटरी रिवर्स मॉर्टगेज
HECM के अलावा, कुछ निजी ऋणदाता उच्च मूल्य वाली संपत्तियों के मालिकों के लिए विशेष रिवर्स मॉर्टगेज भी प्रदान करते हैं। ये संघीय रूप से बीमाकृत नहीं होते हैं और इनके नियम और सुरक्षा प्रावधान भिन्न हो सकते हैं। यदि आप इस विकल्प पर विचार कर रहे हैं, तो किसी अनुभवी सलाहकार के साथ काम करना विशेष रूप से महत्वपूर्ण है।
आपके लिए रिवर्स मोरतोगेज सही है?
सवाल खुद से पूछते
आगे बढ़ने से पहले, अपने आप से ये प्रश्न पूछें:
-
क्या आप अपने घर में लंबे समय तक रहने की योजना बना रहे हैं?
-
क्या आपके ऐसे उत्तराधिकारी हैं जो संपत्ति विरासत में पाने की उम्मीद कर रहे हैं?
-
क्या आप संपत्ति कर, बीमा और रखरखाव का खर्च आसानी से वहन कर सकते हैं?
-
क्या आपने सेवानिवृत्ति आय के अन्य विकल्पों पर विचार किया है?
-
क्या आप पूरी तरह से समझते हैं कि समय के साथ ऋण की राशि कैसे बढ़ेगी?
यदि आपने पहले और चौथे प्रश्न का उत्तर हां में दिया है और बाकी प्रश्नों का उत्तर ना में दिया है, तो रिवर्स मॉर्टगेज पर और विचार करना उचित हो सकता है। यदि इनमें से किसी भी प्रश्न से आपको चिंता होती है, तो सेवानिवृत्ति के लिए वित्तीय योजना के वैकल्पिक तरीकों पर विचार करना फायदेमंद हो सकता है।
विचार करने योग्य विकल्प
रिवर्स मॉर्टगेज कई विकल्पों में से एक है। आपकी स्थिति के आधार पर, आप निम्नलिखित विकल्पों पर भी विचार कर सकते हैं:
-
छोटे घर में शिफ्ट होना और बची हुई रकम का निवेश करना
-
होम इक्विटी लाइन ऑफ क्रेडिट, जो आपको लंबी अवधि की लागत संरचना के बिना धनराशि तक पहुंच प्रदान करती है।
-
आय उत्पन्न करने के लिए अपने घर के एक हिस्से को किराए पर देना
-
अपनी आय और लक्ष्यों के अनुरूप डिज़ाइन किए गए अन्य वरिष्ठ गृह वित्तपोषण कार्यक्रमों का पता लगाएं।
नैडलान कैपिटल ग्रुप घर मालिकों और निवेशकों के साथ मिलकर वास्तविक लक्ष्यों के आधार पर सही वित्तपोषण मार्ग खोजने में मदद करता है, न कि केवल उपलब्ध उत्पादों के आधार पर। चाहे आप अमेरिकी घर मालिक हों या अमेरिकी रियल एस्टेट में निवेश करने के इच्छुक विदेशी नागरिक, हमारी टीम स्पष्टता और आत्मविश्वास के साथ आपके विकल्पों को समझने में आपकी सहायता करने के लिए तैयार है।
विदेशी नागरिकों और अंतर्राष्ट्रीय निवेशकों के लिए एक नोट
यदि आप अमेरिकी नागरिक नहीं हैं, लेकिन संयुक्त राज्य अमेरिका में संपत्ति के मालिक हैं, तो रिवर्स मॉर्टगेज आमतौर पर आपके लिए उपलब्ध नहीं होते हैं, क्योंकि इसके लिए प्राथमिक निवास और नागरिकता या स्थायी निवास का दर्जा आवश्यक होता है। हालांकि, कई अन्य वित्तपोषण विकल्प उपलब्ध हैं जो आपकी आवश्यकताओं को पूरा कर सकते हैं।
नैडलान कैपिटल ग्रुप विदेशी और अमेरिकी नागरिकों दोनों के लिए रचनात्मक वित्तपोषण में विशेषज्ञता रखता है। टीम सीमा पार रियल एस्टेट निवेश से जुड़ी अनूठी चुनौतियों को समझती है और आपको ऐसे कार्यक्रमों की ओर मार्गदर्शन कर सकती है जो वास्तव में आपकी स्थिति के अनुकूल हों। आपको यह सब अकेले समझने की ज़रूरत नहीं है।
एक विश्वसनीय सलाहकार के अंतिम विचार
रिवर्स मॉर्टगेज के फायदे और नुकसान पूरी तरह स्पष्ट नहीं हैं। कुछ घर मालिकों के लिए, यह एक जीवन रेखा है जो उन्हें आर्थिक रूप से सुरक्षित रहते हुए अपने घर में ही बुढ़ापा बिताने में मदद करती है। वहीं, दूसरों के लिए, इसके नुकसान और लागत इसके फायदों से कहीं अधिक हैं, और उनके लिए कोई दूसरा रास्ता अपनाना अधिक समझदारी भरा लगता है।
सबसे महत्वपूर्ण बात यह है कि पूरी जानकारी और समर्थन के साथ निर्णय लें। केवल ऋणदाताओं की मार्केटिंग सामग्री पर निर्भर न रहें। एक स्वतंत्र सलाहकार के साथ काम करें जो आपकी पूरी वित्तीय स्थिति का विश्लेषण कर आपको ईमानदार सलाह दे सके।
नैडलान कैपिटल ग्रुप में, हम मानते हैं कि हर घर मालिक को भरोसेमंद और स्पष्ट सलाह पाने का हक है। चाहे आप रिवर्स मॉर्गेज के फायदे और नुकसान पर विचार कर रहे हों, रिटायरमेंट की योजना बना रहे हों, या पहली बार वरिष्ठ नागरिकों के लिए होम फाइनेंसिंग के बारे में जानकारी ले रहे हों, हम आत्मविश्वास के साथ आगे बढ़ने में आपकी मदद करने के लिए यहाँ हैं।
आज ही नाडलान कैपिटल ग्रुप की टीम से संपर्क करें और हमें आपके घर और आपके भविष्य के लिए सही रास्ता खोजने में मदद करने दें।