

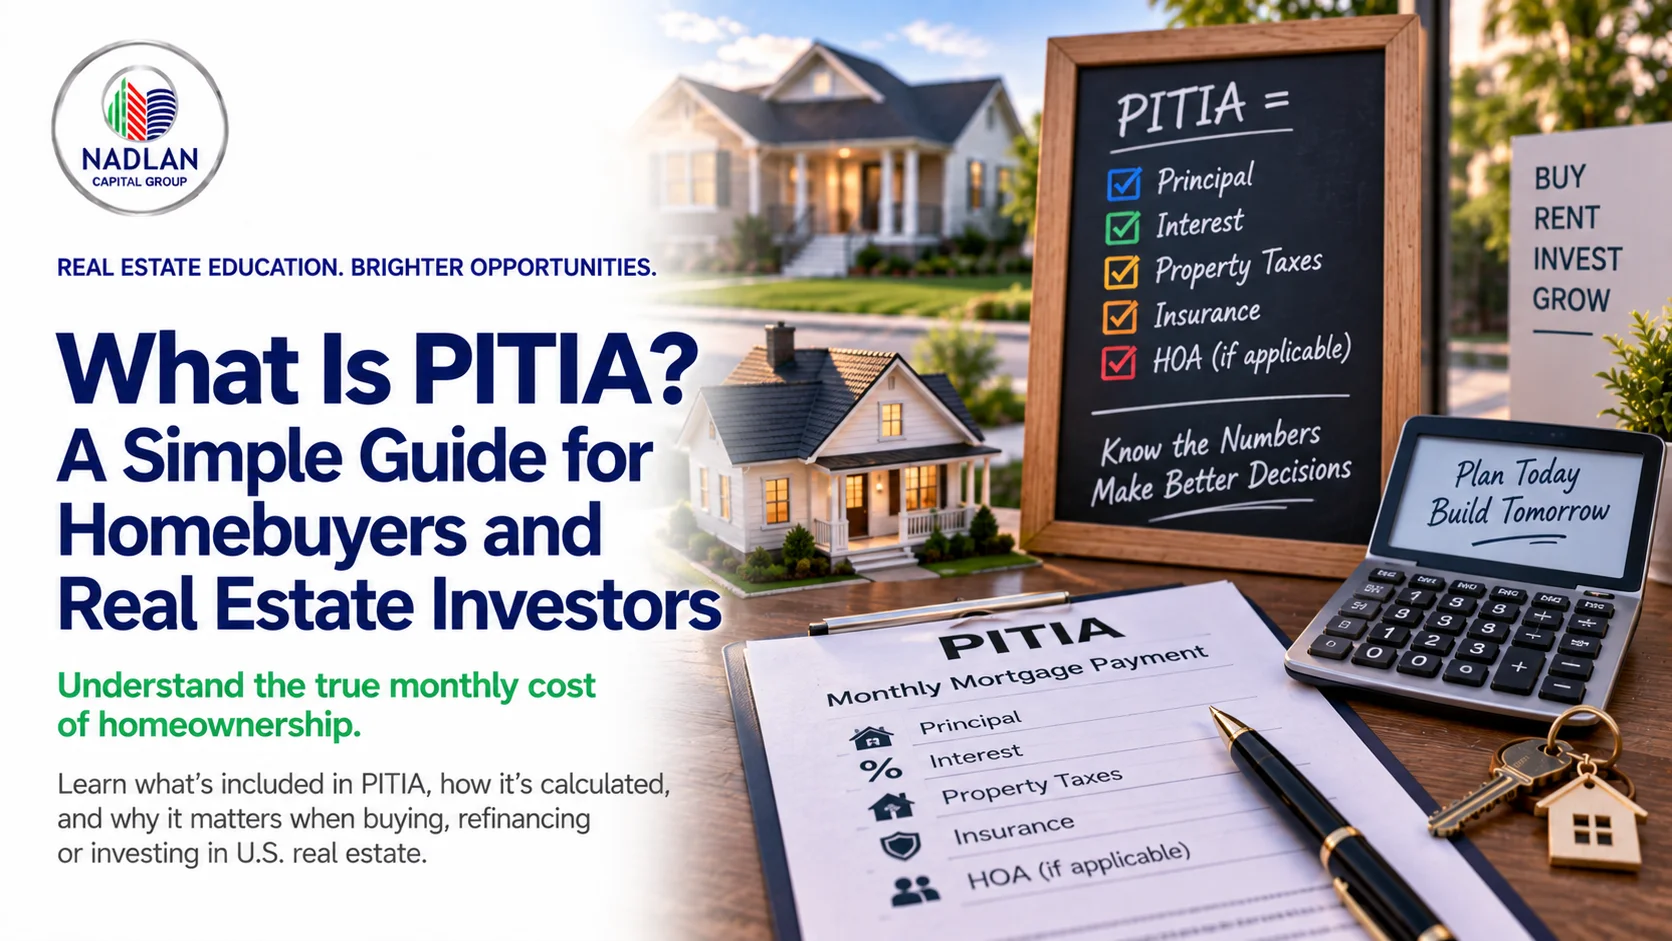
यदि आप मॉर्टगेज या डीएससीआर लोन के लिए आवेदन कर रहे हैं, तो आपको अपने लोन दस्तावेजों में पीआईटीआईए शब्द दिखाई दे सकता है।
PITIA संपत्ति के स्वामित्व और वित्तपोषण से जुड़े मुख्य मासिक खर्चों को दर्शाता है। ऋणदाता इसका उपयोग संपत्ति के कुल मासिक आवास खर्च का अनुमान लगाने के लिए करते हैं और कई मामलों में, यह निर्धारित करने के लिए भी करते हैं कि क्या उधारकर्ता या किराये की संपत्ति ऋण का भुगतान कर सकती है।
PITIA को समझना रियल एस्टेट निवेशकों के लिए विशेष रूप से महत्वपूर्ण है क्योंकि यह DSCR गणना, ऋण योग्यता और मासिक नकदी प्रवाह को सीधे प्रभावित कर सकता है ।
PITIA का पूरा नाम क्या है?
PITIA का मतलब है:
पी - प्रधानाचार्य
मैं – रुचि
टी - कर
मैं – बीमा
ए – एसोसिएशन का शुल्क
ये सभी खर्च मिलकर मासिक आवास भुगतान बनाते हैं, जिसका उपयोग कई ऋणदाता करते हैं।
प्रिंसिपल
मूलधन, ऋण भुगतान का वह हिस्सा है जो बकाया ऋण राशि को कम करता है।
यदि आप 300,000 डॉलर उधार लेते हैं, तो प्रत्येक मूलधन भुगतान धीरे-धीरे उस 300,000 डॉलर की शेष राशि को कम कर देता है।
ब्याज
ब्याज उधार लेने की लागत है।
यह राशि कई कारकों पर निर्भर करती है, जैसे कि:
- ऋण की राशि
- ब्याज दर
- ऋण की अवधि
- परिशोधन संरचना
मूलधन और ब्याज को आमतौर पर एक ही मासिक बंधक भुगतान में शामिल किया जाता है।
संपत्ति कर
संपत्ति कर स्थानीय सरकारों द्वारा लगाए जाते हैं और आमतौर पर संपत्ति के मूल्यांकित मूल्य पर आधारित होते हैं।
ऋणदाता आमतौर पर पीआईटीआईए की गणना करते समय वार्षिक कर बिल को मासिक राशि में परिवर्तित करता है।
उदाहरण के लिए:
वार्षिक संपत्ति कर: $4,800
मासिक कर राशि:
$4,800 ÷ 12 = $400
बीमा
इसका तात्पर्य आमतौर पर मकान मालिक या संपत्ति बीमा से होता है।
यदि वार्षिक बीमा प्रीमियम 1,800 डॉलर है:
$1,800 ÷ 12 = $150 प्रति माह
संपत्ति और ऋण के आधार पर, बाढ़ बीमा जैसे अतिरिक्त बीमा भी आवास खर्च को प्रभावित कर सकते हैं।
एसोसिएशन का बकाया
PITIA में "A" आमतौर पर होमओनर्स एसोसिएशन या इसी तरह के एसोसिएशन के शुल्क को संदर्भित करता है।
यह निम्नलिखित मामलों में आम है:
- Condominiums
- मकानों
- नियोजित समुदाय
- कुछ आवासीय विकास
यदि कोई एचओए या एसोसिएशन शुल्क नहीं है, तो यह हिस्सा शून्य हो सकता है।
पिटिया उदाहरण
मान लीजिए कि एक निवेश संपत्ति के मासिक खर्च निम्नलिखित हैं:
मूलधन और ब्याज: $2,100
संपत्ति कर: $350
बीमा: $150
होआ: $100
PITIA इस प्रकार होगा:
$2,100 + $350 + $150 + $100 = $2,700 प्रति माह
यह 2,700 डॉलर की राशि ऋणदाता को केवल बंधक भुगतान को देखने की तुलना में संपत्ति की मासिक आवास लागत की अधिक संपूर्ण तस्वीर प्रदान करती है।
पिटिया बनाम पिटी
आपको PITI शब्द भी देखने को मिल सकता है ।
PITI में शामिल हैं:
मूलधन + ब्याज + कर + बीमा
PITIA में समान खर्चों के साथ-साथ एसोसिएशन शुल्क भी शामिल है ।
तो अंतर सरल है:
PITI = मूलधन + ब्याज + कर + बीमा
PITIA = मूलधन + ब्याज + कर + बीमा + एसोसिएशन शुल्क
जिन संपत्तियों में HOA नहीं है, उनके लिए PITI और PITIA प्रभावी रूप से एक ही हो सकते हैं।
डीएससीआर ऋणों के लिए पीआईटीआईए क्यों महत्वपूर्ण है?
किराये की संपत्तियों के वित्तपोषण के लिए PITIA विशेष रूप से महत्वपूर्ण है।
कई डीएससीआर ऋणदाता संपत्ति के योग्य मासिक किराए की तुलना मासिक पीआईटीआईए से करते हैं।
सरलीकृत सूत्र है:
DSCR = मासिक पात्रता किराया ÷ PITIA
उदाहरण के लिए:
मासिक किराया: $3,500
पिटिया: $2,800
डीएससीआर:
$ 3,500 ÷ $ 2,800 = 1.25
1.25 का डीएससीआर का मतलब है कि योग्य किराये की आय, योग्य मासिक संपत्ति भुगतान से लगभग 25% अधिक है।
यदि PITIA बढ़ता है, तो DSCR घट सकता है।
इसीलिए, उच्च संपत्ति कर, बीमा लागत या एचओए शुल्क इस बात को प्रभावित कर सकते हैं कि कोई निवेशक कितना ऋण लेने के योग्य है।
उदाहरण: पिटिया किस प्रकार डीएससीआर को बदलता है
मान लीजिए कि एक संपत्ति का किराया 3,000 डॉलर प्रति माह है ।
परिदृश्य 1
पिटिया: $2,400
डीएससीआर:
$ 3,000 ÷ $ 2,400 = 1.25
परिदृश्य 2
बीमा या करों में वृद्धि होने पर PITIA की स्थिति इस प्रकार हो जाती है:
$2,750
नया डीएससीआर:
$ 3,000 ÷ $ 2,750 = 1.09
किराये से होने वाली आय में कोई बदलाव नहीं हुआ।
लेकिन उच्च पीआईटीआईए ने संपत्ति के ऋण-सेवा कवरेज को काफी कम कर दिया।
निवेशकों के लिए, यही कारण है कि किसी सौदे को डीएससीआर वित्तपोषण के लिए योग्य मानने से पहले करों और बीमा की जांच कर लेनी चाहिए।
पिटिया में आमतौर पर क्या शामिल नहीं होता है?
PITIA में किराये की संपत्ति के स्वामित्व की हर लागत स्वतः शामिल नहीं होती है।
बुनियादी PITIA गणना के दायरे से बाहर आने वाले खर्चों में निम्नलिखित शामिल हो सकते हैं:
- संपत्ति प्रबंधन
- मरम्मत
- रखरखाव
- उपयोगिताएँ
- रिक्ति
- पट्टे की लागत
- पूंजी व्यय
- भूनिर्माण
- किट - नियत्रण
किराये की संपत्ति लाभदायक है या नहीं, यह तय करते समय ये खर्चे अभी भी मायने रखते हैं।
किसी संपत्ति का डीएससीआर स्वीकार्य हो सकता है, लेकिन सभी परिचालन व्ययों को ध्यान में रखने के बाद भी उसका नकदी प्रवाह कमजोर हो सकता है।
PITIA और आपका वास्तविक मासिक भुगतान
कर्ज़ लेने वाले कभी-कभी केवल विज्ञापित बंधक भुगतान पर ही ध्यान केंद्रित करते हैं।
उदाहरण के लिए, एक ऋण कैलकुलेटर निम्नलिखित दिखा सकता है:
मूलधन और ब्याज: $2,000
लेकिन वास्तविक मासिक आवास दायित्व इस प्रकार हो सकता है:
मूलधन और ब्याज: $2,000
टैक्स: $400
बीमा: $180
होआ: $120
वास्तविक पिटिया:
$2,700
वह 700 डॉलर का अंतर सामर्थ्य और निवेश पर मिलने वाले प्रतिफल को काफी हद तक प्रभावित कर सकता है।
वित्तपोषण की समीक्षा करते समय, हमेशा अनुमानित कुल मासिक भुगतान के बारे में पूछें , न कि केवल मूलधन और ब्याज के बारे में।
निवेशक पीआईटीआईए का अनुमान कैसे लगा सकते हैं?
ऋण की शर्तों का अनुरोध करने से पहले, निम्नलिखित जानकारी एकत्र करें:
- प्रस्तावित ऋण राशि
- अनुमानित ब्याज दर
- ऋण की अवधि
- वार्षिक संपत्ति कर
- वार्षिक बीमा प्रीमियम
- मासिक एचओए या एसोसिएशन शुल्क
फिर गणना करें:
**मासिक मूलधन और ब्याज**
- वार्षिक कर ÷ 12
- वार्षिक बीमा ÷ 12
- मासिक एसोसिएशन शुल्क
= अनुमानित पिटिया**
यह आपको डीएससीआर और अपेक्षित मासिक नकदी प्रवाह का मूल्यांकन करने के लिए एक उपयोगी प्रारंभिक बिंदु प्रदान करता है।
निवेशकों को खरीदारी से पहले PITIA की गणना क्यों करनी चाहिए?
पिटिया को नजरअंदाज नहीं किया जाना चाहिए।
किराये की संपत्ति खरीदने से पहले, निवेशकों को निम्नलिखित बातों की तुलना करनी चाहिए:
अपेक्षित मासिक किराया
के खिलाफ
अपेक्षित पिटिया
खरीद मूल्य और किराए के आधार पर कोई संपत्ति आकर्षक लग सकती है, लेकिन उच्च संपत्ति कर, बीमा या एचओए शुल्क इसके आंकड़ों को कमजोर कर सकते हैं।
यह उन बाजारों में विशेष रूप से महत्वपूर्ण है जहां बीमा या संपत्ति कर की लागत अधिक है।
प्रस्ताव देने से पहले एक साधारण पीआईटीआईए गणना करने से वित्तपोषण संबंधी समस्याओं की पहचान जल्दी करने में मदद मिल सकती है।
नीचे पंक्ति
PITIA का मतलब है मूलधन, ब्याज, कर, बीमा और एसोसिएशन शुल्क।
यह वित्तपोषित संपत्ति से जुड़े मुख्य मासिक आवास खर्चों को दर्शाता है।
रियल एस्टेट निवेशकों के लिए, पीआईटीआईए विशेष रूप से महत्वपूर्ण है क्योंकि कई डीएससीआर ऋणदाता इसका उपयोग यह मूल्यांकन करने के लिए करते हैं कि क्या किराये की आय ऋण का समर्थन करने के लिए पर्याप्त है।
किसी संपत्ति का मूल्यांकन केवल बंधक भुगतान के आधार पर न करें।
हमेशा संपूर्ण पीआईटीआईए की समीक्षा करें और इसकी तुलना अपेक्षित किराये की आय, परिचालन व्यय और संपत्ति के समग्र नकदी प्रवाह से करें।
नाडलान कैपिटल ग्रुप निवेशकों को निवेश-संपत्ति ऋण के साथ आगे बढ़ने से पहले अनुमानित पीआईटीआईए, डीएससीआर और वित्तपोषण विकल्पों की गणना करने में मदद कर सकता है।
अक्सर पूछे जाने वाले प्रश्न
PITIA का अर्थ क्या है?
PITIA का अर्थ है मूलधन, ब्याज, कर, बीमा और एसोसिएशन शुल्क ।
PITI और PITIA में क्या अंतर है?
PITI में मूलधन, ब्याज, कर और बीमा शामिल हैं। PITIA में एसोसिएशन या HOA शुल्क भी शामिल होते हैं।
क्या HOA को PITIA में शामिल किया गया है?
जी हाँ। "A" आमतौर पर HOA शुल्क जैसे एसोसिएशन शुल्क को दर्शाता है।
क्या PITIA और मॉर्टगेज पेमेंट एक ही चीज़ हैं?
बिल्कुल नहीं। मूलधन और ब्याज ही बंधक भुगतान होते हैं, जबकि पीआईटीआईए में कर, बीमा और एसोसिएशन शुल्क भी शामिल होते हैं।
डीएससीआर लोन के लिए पीआईटीआईए क्यों महत्वपूर्ण है?
कई डीएससीआर ऋणदाता ऋण सेवा कवरेज अनुपात की गणना करने के लिए संपत्ति के योग्य मासिक किराए की तुलना पीआईटीआईए से करते हैं।
क्या PITIA में रखरखाव शामिल है?
आमतौर पर नहीं। रखरखाव, प्रबंधन, रिक्ति, मरम्मत और अन्य परिचालन व्यय बुनियादी पीआईटीआईए गणना से अलग होते हैं।